יש לך כסף להלוות לי?
זה קורה ללא מעט משקי בית. פתאום יש הוצאה חד פעמית גדולה. זה יכול להיות שיפוץ הכרחי בגלל תקלה בצנרת, בחשמל או מכשיר חשמלי גדול ששבק ואולי זה בכלל בשביל טיפול שיניים חירומי. ואז החשבון נכנס למינוס ואתם הרי כבר מחזירים הלוואה אחת לבנק. אז מה עושים עם הבור שנפער?
בשנים האחרונות הולך וגדל היקף האשראי שלוקחים משקי הבית למימדים גדולים. למעשה, היקף האשראי, לא כולל משכנתאות, הגיע בסוף המחצית הראשונה של השנה למעל ל־183 מיליארד שקל. רוב ההלוואות נלקחות מהבנקים כצפוי, אבל לצידם פורח בשנים אלה גם האשראי החוץ בנקאי שניתן על ידי חברות כרטיסי האשראי, והיום גם על ידי חברות מימון אחרות וכן מיזמי הלוואות חברתיות (P2P). למעשה כ־15.3% מסך ההלוואות במשק נלקחות מחוץ לבנקים.
והיום לקחת הלוואה זה פשוט. לא צריך ללכת לבנק. אפשר בלחיצה על כמה כפתורים, הזנה של נתונים אישיים וצילום של תעודת הזהות לקבל הלוואה כמעט מכל גורם. אלא שיש הבדלים גדולים בין ההלוואות, בתנאי ההחזר שלהן, בעלויות ובעיקר בגובה הריביות על ההחזר.
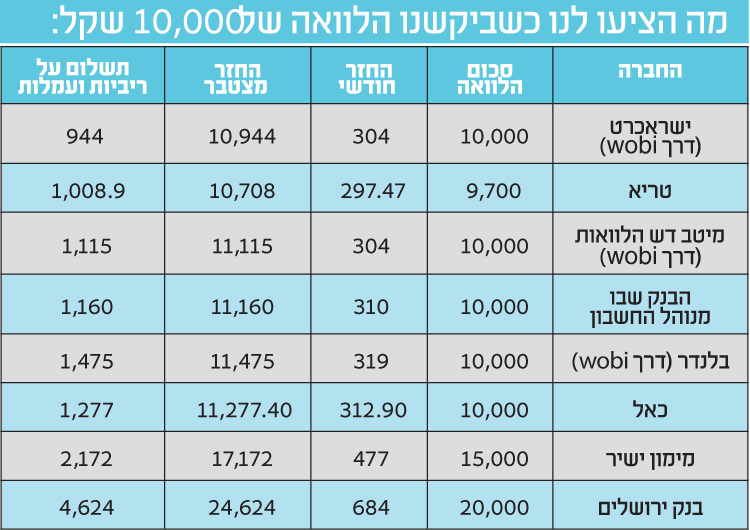
אז ניסינו לבקש הלוואה של 10,000 שקל. לא יותר מדי אבל גם לא מעט מדי. הסברנו שזו הלוואה לכסות את המינוס, שיש לנו כבר הלוואה אחת בבנק ואנחנו פשוט צריכים לגשר על הפער שנוצר. כדי להקל על הפריסה של התשלומים נקבנו ב־36 חודשי החזר. מה הציעו לנו? התוצאות לפניכם:
1. הבנק שלכם
הכתובת הראשונה לכל הלוואה היא הבנק שבו מנוהל החשבון שלכם. זה מאוד פשוט – הבנק יודע עליכם הכל: מה גובה ההכנסה שלכם, אילו הלוואות יש לכם, מה ההחזרים החודשיים הקבועים שלכם, האם חרגתם מהמסגרת והאם חזר לכם צ'ק. על בסיס המידע הזה יכול הבנק להציע לכם את ההלוואה עם הריבית הנמוכה ביותר מבין כל השחקנים בשוק.
הבנק (לא משנה איזה) מציע אפשרות של הלוואה דיגיטלית מאוד נוחה. לחיצה על שני לינקים במחשב, הזנת הסכום המבוקש והנה ההצעה לפניכם. במקרה שלנו הבנק הציע לנו לקחת הלוואה בריבית פריים פלוס 5.6%, כלומר, כ־7.2%. ההחזר החודשי, ציין הבנק, יעמוד על 310 שקלים. בחישוב מהיר גילינו שעל הלוואה של 10,000 שקל נשלם לאורך התקופה ריבית של 1,160 שקל. לא רע, אבל רחוק מלהיות אידיאלי.
זה המקום לציין שהריבית מותאמת לכל לקוח בהתאם למאפיינים האישיים שלו: מצבו המשפחתי, הכנסתו וכן הלאה. ייתכן שאם היינו ניגשים לסניף היינו יכולים לקבל הנחה מסוימת בריבית, אבל ההשוואה נעשתה בין כל הערוצים הישירים כדי לא ליצור הטייה מיותרת.
2. חברת כרטיסי האשראי
אחרי הבנק, מי שיודע עלינו הכי הרבה מבחינת ההוצאות החודשיות שלנו ויכולת ההחזר שלנו אלו חברות כרטיסי האשראי. אבל כפי שעולה מהדוחות שלהם, הריביות שלהן רחוקות מלהשביע רצון. כדי לבדוק את הריבית המוצעת פנינו לשתי חברות כרטיסי אשראי – אחת באופן ישיר והשנייה דרך אתר wobi, שמציע מנוע להשוואת הלוואות (נרחיב עליה בהמשך).
בהצעה הישירה של חברת כרטיסי האשראי השארנו פרטים באתר וחיכינו למענה של נציג שיחזור אלינו. החזרה הייתה מהירה יחסית, תוך פחות מ־24 שעות. אחרי שעשה מולנו אימות נתונים קצר ושמע את הצרכים שלנו, הציע לנו נציג חברת האשראי שני מסלולים: אחד ל־24 חודשים, עם הטבה משמעותית בריבית, והשני, כפי שביקשנו של 36 חודשים.
ההצעה ל־36 חודשים הייתה עם החזר חודשי של 312.90 שקל ועוד 13 שקלים שהוגדרו כריבית גישור חד פעמית שנגבית בחודש הראשון. גם כאן הוסבר לנו שיש עמלת פירעון מוקדם של 60 שקלים. ההחזר הכולל שלנו בהלוואה זו מגיע ל־11,277.40 שקל, מתוכם 1,277.40 שקל על ריביות ועמלות.
3. מימון ישיר
מימון ישיר היא אחת מחברות המימון החוץ בנקאיות המובילות בישראל ובין הראשונות להיכנס לשוק לצד חברות כרטיסי האשראי. הסיסמה הזכורה של מימון ישיר הייתה "תגיד ג'ק תקבל צ'ק".
אז נכנסנו לאתר והזנו פנימה את הפרטים האישיים עד למצב שבו הוסבר לנו שנציג החברה ייצור איתנו קשר. נציגת החברה יצרה איתנו קשר תוך פחות מ־12 שעות כדי לתת לנו הצעה. עוד לפני שאלון הפרטים האישיים, נתנה לנו הנציגה נאום ארוך שמסביר שהחברה משתפת פעולה עם לאומי קארד ועם כאל וביקשה שנוותר על סודיות כדי שהחברה תוכל לפנות אליהם לקבל הצעה. אחרי שהסכמנו עברנו לשאלון עם השאלות האישיות לגבי מספר הילדים שלנו, האם יש לנו רכב בבעלות ומה מצבנו בשוק הנדל"ן (בעלי בית או שוכרים).
אחרי דקה של המתנה הנציגה מסרה לנו את ההצעה של החברה אלינו. קודם כל, להפתעתנו, החברה לא הסכימה לתת לנו הלוואה של פחות מ־15 אלף שקל ולא משנה כמה התעקשנו שאין לנו צורך ביותר. הריבית שהוצעה לנו הייתה 9% צמודה למדד וההחזר החודשי עמד על 477 שקלים. במצטבר היינו אמורים לשלם על ההלוואה 2,172 שקל בתשלום ריבית.
כדי לגשר על הפער בין הסכום שביקשנו לסכום שהחברה הסכימה לתת לנו, ציינה הנציגה שיש אפשרות לבצע פירעון מוקדם של יתרת הסכום בעלות סמלית של 60 שקלים. זה כמובן הזכיר לנו לשאול אם יש עלויות נוספות ואז קיבלנו את התוספת של 490 שקל כעמלת פתיחת תיק.
אז על הלוואה של 15,000 שקל ההחזר המצטבר עמד על 17,662 שקל. בהחלט לא משתלם למי שרוצה הלוואה של 10,000 שקל בלבד.
4. בנק ירושלים
אמנם בנק, אבל ההלוואה היא חוץ בנקאית. בבנק ירושלים מציעים ללקוחות של בנקים אחרים לקבל הלוואה מהירה לכל מטרה, גם מבלי לפתוח חשבון עו"ש. גם כאן הזנו פרטים לאתר וחזרו אלינו אחרי פחות מ־12 שעות.
במימון ישיר הציעו לנו 15,000 שקל במינימום ובבנק ירושלים הציעו לנו 20,000 שקל ומעלה. על חצי מהסכום לא היו מוכנים לשמוע. אם זה לא מספיק, אז הגיע המכה הגדולה, כאשר הנציגה הסבירה לנו שהריבית שנשלם היא ריבית הפריים בתוספת של 12.5%, כלומר 14.1%! כמעט פי 2 ממה שהציעו לנו בבנק שלנו. בתמורה, הסכימו לוותר לנו על דמי פתיחת התיק.
ההחזר החודשי על ההלוואה עמד על 684 שקל ובמצטבר על הלוואה של 20,000 שקל היינו משלמים 4,624 שקל בתשלומי ריבית מיותרים. גם כאן הציעו לנו פירעון מוקדם בעמלה של 60 שקלים בלבד. כשהתעקשנו על כך שהריבית גבוהה אמרה הנציגה שהיא אולי תוכל לבוא לקראתנו אבל בלא יותר מ־1% כלפי מטה. הודינו לה והמשכנו הלאה.
5. הלוואה חברתית של טריא
אחת מחברות ה־P2P שקמו בישראל בשנים האחרונות מציעה קבלת הלוואה מהירה שאותה מממנים משקיעים מהצד השני בלי תיווך של בנק. האתר של טריא נוח מאוד וכל התנאים מודגשים בו.
כאשר ביקשנו לקבל הלוואה של 10,000 שקל הסבירו לנו כי הריבית השנתית האפקטיבית שנשלם היא 4.59%. ההחזר החודשי שלנו יעמוד על 297.47 שקל וההחזר הכולל יעמוד על 10,708.92 שקל. אלא שבטריא לא נקבל בדיוק 10,000 שקל, כי אם 9,700 שקל, שכן ישנה עלות הקמה של 300 שקל. ביחד עם תשלומי הריבית, ההחזר הכולל על ההלוואה עומד על כ־1,009 שקלים. זול אפילו יותר ממה שהציעו לנו בבנק שלנו. על זאת מוסיפים בטריא כי אין עמלת פירעון מוקדם. רוצים להחזיר את ההלוואה מוקדם יותר, אין על כך עלות. ההצעה המשתלמת ביותר שקיבלנו עד כה.
6. הלוואה דרך wobi
חברת השוואת ביטוחי הרכב השיקה באחרונה מנוע השוואה חדש להלוואות. נכון לעכשיו המנוע עובד עם שלושה ספקים: חברת כרטיסי האשראי ישראכרט וחברות ה־P2P מיטב דש הלוואות (לשעבר eloan) ובלנדר. אחרי מילוי הפרטים האישיים וסכום ההלוואה המבוקש מתקבל מסך השוואתי בין שלוש ההצעות שהגישו החברות (בהנחה שהן הגישו הצעות).
ההצעה הטובה ביותר שהעלה וובי בחכתו מגיעה מחברת כרטיסי האשראי ישראכרט שהציעה לנו הלוואה בהחזר חודשי של 304 שקל. בישראכרט אין עמלת הקמה וסך הריביות והעמלות עומד על 944 שקל – הנמוך ביותר שקיבלנו ולפיכך המשתלמת ביותר. בישראכרט יש עמלת פירעון מוקדם של 60 שקלים, בדומה למימון ישיר ובנק ירושלים.
גם ההצעה של מיטב דש הלוואות נקבה בהחזר חודשי של 304 שקלים, אך במצטבר סך הריביות והעמלות קפץ ל־1,115 שקל. ההסבר לכך נבע מעמלת הקמה של 85 שקלים וכן עמלה חודשית של 2 שקלים. במיטב דש עם זאת לא גובים עמלת פירעון מוקדם, למי שחפץ באפשרות הזו.
אחרי שתיהן בפער רב הגיעה ההצעה של בלנדר. ההחזר החודשי עמד על 319 שקל וסך הריביות והעמלות על 1,475 שקל. בבלנדר אין עמלת הקמה, עמלת פירעון מוקדם או עמלה חודשית, אך הריבית שהחברה גובה מפצה על כך ואף מעבר.
בשורה התחתונה:
ההצעה הטובה ביותר שקיבלנו הייתה של חברת ישראכרט שנלקחה דרך וובי. זה בהחלט מפתיע, שכן ציפינו מהבנק לתת לנו הצעה אטרקטיבית יותר, אבל ייתכן והיינו מקבלים אותה אם היינו מדברים עם הבנק וההצעה הראשונית נתונה למיקוח.
למדנו בתהליך שחשוב לבדוק את כל העלויות והתנאים ולהשוות בין כמה שיותר מהן. החיסכון הכספי כפי שראינו במקרה שלנו יכול להגיע לאלפי שקלים שהולכים כתשלומים מיותרים על ריביות גבוהות ועל סכומי כסף שאנחנו לא באמת צריכים.