במשך כמעט עשור וחצי, סביבת הריבית האפסית אילצה משקיעים שחיפשו תשואה להישען כמעט אך ורק על שוק המניות. איגרות החוב הממשלתיות נתפסו באותה תקופה כרכיב סולידי בעל תשואה אפסית ואטרקטיביות נמוכה, כאשר בשווקים מסוימים באירופה אף נרשמו תשואות שליליות. ואולם כיום, נקודת הפתיחה של שוק ההון שונה לחלוטין: הזינוק בתשואות לפדיון החזיר את אפיקי החוב למרכז הבמה הפיננסית.
איגרות החוב של ממשלת ארה"ב ל-5 שנים ול-10 שנים נסחרות כיום ברמות תשואה לפדיון של מעל ל-5%. במקביל, איגרות החוב של ממשלת ישראל ל-5 ול-10 שנים מציגות תשואות של כ-3.815% וכ-4.09%, בהתאמה (נכון לסוף ספטמבר 2026). העלייה הרוחבית הזו בתשואות הממשלתיות חלחלה ישירות גם לשוק האג"ח הקונצרניות, שמתומחרות כידוע בתוספת מרווח סיכון מעל העקום הממשלתי.
התפתחות זו אינה מהווה בהכרח קריאה לגריפת רווחים ומכירת מניות, אבל היא מעוררת שאלה אסטרטגית ראשונה במעלה בניהול תיקי ההשקעות: האם ברמות התשואה הנוכחיות הגיעה השעה להגדיל את משקל הרכיב הסולידי בתיק, ולמי מהמשקיעים מהלך כזה עשוי להתאים?
מושגי יסוד ותפקידי הנכסים בתיק האג"ח:
הקופון: שיעור הריבית הנקוב באיגרת החוב, המייצג את התשלום הישיר המשולם לבעל הנייר.
מחיר האג"ח: המחיר שבו נסחרת איגרת החוב בשוק החופשי בכל רגע נתון.
התשואה לפדיון: שיעור התשואה המשוקלל והשנתי המחושב לפי המחיר הנוכחי, שיעור הקופון והתזרימים הצפויים בהחזקת האיגרת עד למועד פדיונה הסופי.
חלוקת התפקידים בתיק: מניות, אג"ח ממשלתיות - ומה שביניהן
מניות ואיגרות חוב אינן חלופות זהות המתחרות ראש בראש, אלא רכיבים הממלאים תפקידים שונים בתכלית ומשלימים זה את זה בבניית הפורטפוליו. המניות משמשות כמנוע הצמיחה המרכזי של התיק לאורך זמן: המשקיע משתתף ברווחי החברות ובחלוקת דיבידנדים, אך נדרש לספוג תנודתיות גבוהה וסיכון לפגיעה בשווי נכסיו.
בצד השני של הקשת ניצבות האג"ח הממשלתיות, הממלאות תפקיד מיוצב ומאזן. הן מעניקות תזרים מזומנים מוגדר וידוע מראש לצד מועד החזר קרן ברור (בכפוף ליכולת עמידת הממשלה בהתחייבויותיה), כאשר רכיב הסיכון שלהן מושפע בעיקר מאירועי מאקרו-כלכלה ומצב המשק.
בתווך שבין הממשלתי למנייתי, שוכנות איגרות החוב הקונצרניות. הן מאפשרות להעמיד אשראי לחברות ולקבל בתמורה תשלומי ריבית וקרן. כפיצוי על סיכון האשראי של החברה, אג"ח קונצרנית מציעה תשואה גבוהה יותר מזו הממשלתית, אך בניגוד למחזיק מניות - מחזיק החוב אינו משתתף בצמיחת רווחי החברה.
ישראל מול ארה"ב ופער התשואות הדרמטי
עבור המשקיע הישראלי, אחת ההשוואות המרתקות והחשובות ביותר כיום היא בין אג"ח ממשלת ישראל לאג"ח ממשלת ארה"ב. במהלך השנה החולפת התשואה לפדיון באגרות החוב האמריקאיות עלו בצורה משמעותית והפער בתשואה לפדיון למול אגרות החוב של ממשלת ישראל גדל בצורה משמעותית, כפי שמשתקף בנתוני המעקב:
גלריה
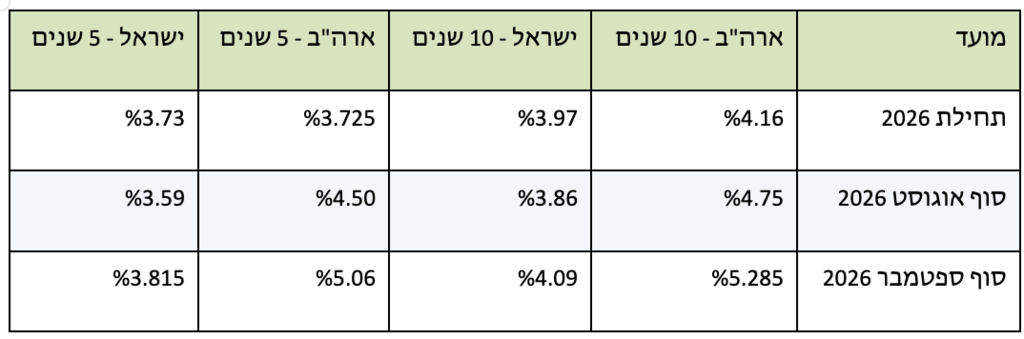
ישראל מול ארה"ב
(*מקור: נתוני הבורסה לניירות ערך (ייתכנו פערי מדידה קלים הנובעים ממקורות הנתונים).)
מגמת הגידול בפער מעידה על עוצמת השינוי: בסדרות האג"ח ל-10 שנים, הפער לטובת ארה"ב עמד בתחילת השנה על 0.19 נקודת אחוז בלבד, ובסוף ספטמבר 2026 נפרש לכדי כ-1.2 נקודות אחוז (5.285% מול 4.09%). בסדרות האג"ח ל-5 שנים התמונה חריפה עוד יותר - בתחילת השנה התשואות היו כמעט זהות, ואילו בסוף ספטמבר נפתח פער חריף של כ-1.25 נקודות אחוז לטובת ארה"ב.
מלכודת המטבע: האם פער התשואות הופך לארוחת חינם?
על הנייר, פער תשואה של מעל 1.2% הופך את האג"ח האמריקאית לאטרקטיבית במיוחד. אלא שבעבור המשקיע הישראלי, התמונה מורכבת בהרבה. רכישת אג"ח ארה"ב מוסיפה לתיק חשיפה ישירה לשער החליפין דולר/שקל.
במידה והדולר נחלש מול השקל, השחיקה במטבע עלולה לקזז את פער התשואה העדיף – ואף למחוק את התשואה הדולרית כולה במונחים שקליים. מנגד, התחזקות הדולר עשויה להגדיל את התשואה הכוללת. תנודות המטבע בשנים האחרונות ממחישות סיכון זה: בשנת 2024 התחזק הדולר בכ-1% מול השקל; בשנת 2025 נרשמה היחלשות חריפה של כ-13% בדולר; ומתחילת 2026 ועד מועד כתיבת השורות נחלש הדולר ב-3.3% נוספים.
ניתן אמנם לנטרל את חשיפת המטבע באמצעות מוצרים מנוטרלי מט"ח, אך הגידור כרוך בעלויות נוספות שיפגעו בתשואה. כתוצאה מכך, התשואה השקלית בפועל במוצר מגודר תהיה נמוכה מהתשואה הדולרית הרשמית.
התחרות מול המניות: מכפילי רווח ותשואת רווחים
כאשר האלטרנטיבה הממשלתית הסולידית מניבה מעל 5%, רף התשואה שמשקיע דורש מנכס מסוכן כמו מניות עולה בצורה תלולה. דרך אנליטית להמחיש את התחרות הזו היא באמצעות מכפיל הרווח החזוי בשוק המניות (שווי השוק חלקי הרווח השנתי הצפוי). ההופכי של המכפיל מייצג את תשואת הרווחים (Earnings Yield) החזויה:
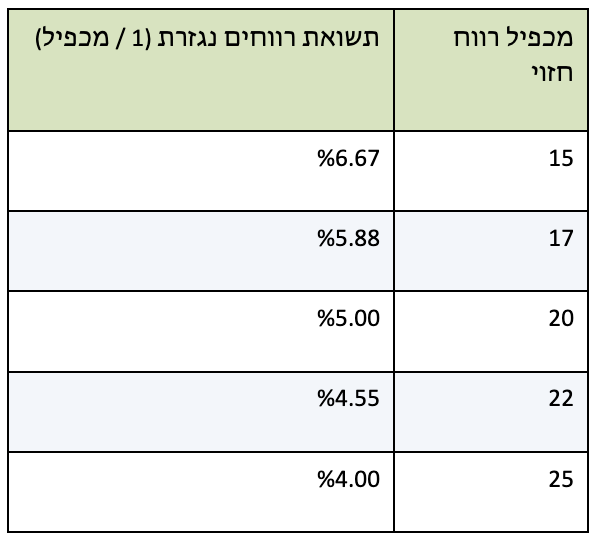
מכפיל הרווח החזוי בשוק המניות
(באדיבות הכותב)
בשוק יעיל (ללא הנחת צמיחה), כשאג"ח ממשלתית מניבה כ-5%, מכפיל הרווח בשוק המניות נדרש להיות נמוך מ-20, או שציפיות הצמיחה העתידיות חייבות להיות גבוהות במיוחד. פער התשואה בין המניות לאג"ח מהווה חלק מפרמיית הסיכון שהמשקיע דורש. ככל שתשואות האג"ח עולות, המניות נדרשות להצדיק את מחירן באמצעות צמיחה עתידית חזקה יותר.
ערוצי השקעה בבורסת תל אביב: כיצד נחשפים כיום?
המשקיע הישראלי אינו חייב לפנות לבורסות זרות כדי לבנות רכיב חוב איכותי. הבורסה בתל אביב מציעה מגוון רחב של ערוצי השקעה נגישים וישירים:
אג"ח ממשלת ישראל ומוצרי מדד: השקעה ישירה בסדרות שקליות, צמודות מדד או צמודות מט"ח, לצד מעל ל-180 מוצרי מדד עוקבים בפיזור רחב.
אג"ח ממשלת ישראל צמודות מט"ח: בבורסה בת"א נסחרות 3 סדרות ממשלתיות צמודות מט"ח. הסדרה הצמודה לדולר נסחרת (נכון ל-20/10/26) במח"מ (משך חיים ממוצע) של 3.5 שנים בתשואה דולרית מרשימה של כ-5.75% - תשואה הגבוהה אפילו מהאג"ח המקבילה של ממשלת ארה"ב. בנוסף, נסחרת סדרה צמודה לאירו במח"מ 2.2 שנים בתשואה של כ-4%.
מוצרים עוקבי אג"ח ארה"ב: קרנות סל ומוצרי מדד הנסחרים בתל אביב ומאפשרים חשיפה לאג"ח ממשלת ארה"ב במח"מים שונים, כולל גרסאות מנוטרלות מט"ח, ללא צורך במסחר זר.
חשיבה מחדש על תמהיל תיק ההשקעות
תשואה של מעל 5% באג"ח ממשלתיות אינה מהווה סיבה אוטומטית למכירת מניות. עבור משקיעים בעלי אופק השקעה ארוך ויכולת לספוג תנודתיות, המניות יוסיפו להיות מנוע הצמיחה המרכזי של תיק ההשקעות.
עם זאת, תשואה משמעותית באפיק הסולידי משנה באופן יסודי את מערכת השיקולים: ברמות תשואה של 4%-5% ומעלה, הפחתת הסיכון אינה מחייבת עוד ויתור כמעט מוחלט על התשואה. הגדלת רכיב האג"ח הופכת למהלך אטרקטיבי במיוחד עבור משקיעים שכבר צברו הון משמעותי ומבקשים לצמצם תנודתיות, משקיעים המתקרבים לפרישה או לנקודת נזילות, ומי שמחפש תזרים מזומנים יציב ברמת ודאות גבוהה.
הדיון הנכון בשוק ההון של ימינו אינו האם להחליף מניות באג"ח, אלא כיצד לשלב ביניהן בפורטפוליו בצורה חכמה ומאוזנת. תשואה של 5% באג"ח אינה מבטיחה שהיא תהיה ההשקעה הטובה ביותר בכל תרחיש, אך היא בהחלט מחזירה אותה להיות מרכיב מרכזי ומשמעותי בשיחה על בניית תיק ההשקעות.
הכותב הוא אנליסט חוב ביחידת המחקר של הבורסה לניירות ערך
אין לחברת ידיעות תקשורת בע״מ, לאתר ynet או לחברת המברקה פתרונות תקשורת בע״מ זיקה כלשהי לתוכן במובן של ניגוד עניינים או של עניין מיוחד. הכתוב אינו מהווה ייעוץ השקעות ו/או תחליף לייעוץ המתחשב בנתונים ובצרכים המיוחדים של כל אדם. אין לראות במידע בסקירה זו כעובדתי או כמכלול כל המידע הידוע, ולכן אין להסתמך על הכתוב בה ככזה.