בראשון בספטמבר 2026 הוריד בנק ישראל את הריבית ברבע אחוז, לרמה של 3.25%. זו ההפחתה הרביעית מתחילת השנה והשלישית ברציפות והריבית נמצאת בנקודה הנמוכה ביותר מאז ינואר 2023. ריבית הפריים, שנגזרת ממנה, ירדה לרמה של 4.75%.
הנתון המעניין באמת מגיע מצד הלווים: סקר קציני האשראי של בנק ישראל נערך אחת לרבעון בקרב בכירים במחלקות האשראי של הבנקים, ברבעון הראשון של 2026 הוא הצביע על ירידה בביקוש של משקי הבית לאשראי צרכני, ברבעון השני המגמה התהפכה והביקוש גדל, והבנקים צופים גידול נוסף.
אחרי תקופה ארוכה של ריבית גבוהה, נראה שחלק מהמשפחות מוציאות מהמגירה תוכניות שעד עתה נדחו.
מה הנתונים מראים: תפנית של רבעון אחד
התמונה בסקר אינה אחידה, ברבעון השני הביקוש לאשראי צרכני עלה, אבל הביקוש לאשראי לדיור רק התייצב, ובענפי הבינוי והנדל"ן הוא אפילו ירד.
במילים אחרות, משקי הבית לא ממהרים לעשות עסקאות גדולות, הם מתחילים לקחת הלוואות קטנות ובינוניות לשיפוץ, רכב, לימודים וסגירת חובות ישנים.
זה גם מסביר מדוע המגמה מורגשת דווקא בשוק ההלוואות האישיות, שכן ההחלטה לקחת משכנתא תלויה במחירי הדירות ובאי ודאות לטווח הרחוק, ההחלטה לקחת הלוואה של כמה עשרות אלפי שקלים תלויה בעיקר בשאלה אם ההחזר החודשי נראה סביר.
ריבית נמוכה ואינפלציה מתונה פותחות את הדלת
הסיבה הראשונה לגל ברורה, האינפלציה השנתית ירדה ל-1.5%, הנמוכה ביותר מאז מאי 2021, והשקל החזק מוזיל יבוא. בנק ישראל ציין בהודעתו גם צמיחה חזקה ברבעון השני ואבטלה של 3.2% ביולי, זאת אומרת שהריבית ירדה בלי שהמשק נכנס למשבר ובזמנים כאלה לווים נוטים להרגיש בטוחים יותר.
ההפחתה גם עוברת ללווה, הלוואות שמחירן נגזר מהפריים נעשות זולות יותר וגופים שמתמחרים הלוואות חדשות מתחילים מבסיס נמוך מזה של לפני שנה.
הבנקים והגופים החוץ בנקאיים נלחמים על אותו לקוח
אמנם הוא קצת פחות מדובר, אבל יש עוד גורם: בסקר, הבנקים עצמם דיווחו שההגמשה במרווחי האשראי הצרכני נבעה בעיקר מהתחרות בשוק. המרווח הוא ההפרש בין מחיר הכסף לבנק לבין הריבית שהלווה משלם, וכשהוא מצטמצם הלקוח נהנה.
התחרות מגיעה ממקומות שונים: בנקים, חברות כרטיסי אשראי, גופי מימון חוץ בנקאיים ופלטפורמות דיגיטליות, כולם מנסים לפתות לקוח עם תנאים טובים, דבר שמגדיל את מגוון ההצעות ואת הפערים ביניהן.
כשהכסף זול יותר אבל החשבונות לא
הגורם השלישי הוא יוקר המחיה, בבוקר שבו הריבית ירדה, מחיר ליטר בנזין 95 הגיע לשיא של 8.25 שקלים, אינפלציה כללית נמוכה לא אומרת שהמקרר, הרכב והחשבונות זולים יותר, והתקציב המשפחתי לא תמיד מחזיק מעמד ומאפשר לסגור את החודש.
בתקופה כזו לקיחת הלוואה לכל מטרה משמשת גם ליישור קו כללי ולאו דווקא כמשהו שניתן להגדיר כמותרות: סגירת מינוס, איחוד כמה החזרים לאחד או מימון הוצאה שלא תוכננה, לכן הביקוש עולה גם כשמצב הכלכלה הכללי משתפר.
איזה סוג הלוואה עונה על איזה צורך?
לא כל הלוואה מתאימה לכל מצב ולכל מסלול נקודות תורפה אחרות, הכנו לכם כאן סיכום מרוכז של הסוגים הנפוצים ואת מה שכדאי לבדוק בכל אחד מהם לפני החתימה:
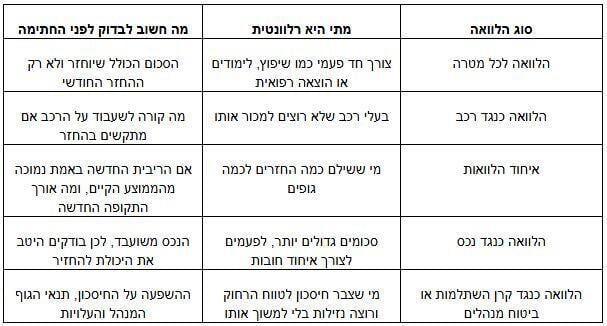
איזה סוג הלוואה עונה על איזה צורך?
(באדיבות הכותב)
פערי ריבית: למה כדאי להשוות לפני שמתחייבים?
בשוק הצרכני אותו לווה יכול לקבל הצעות שונות מאוד זו מזו, בריבית, בעמלות ובסכום ההחזר הכולל והפער הזה מורגש בכיס. בואו נראה רגע דוגמה להמחשה בלבד: הלוואה של 50,000 שקלים לחמש שנים בריבית של 8% תחזיר כ-60,800 שקלים בסך הכול.
באותה הלוואה בריבית של 10% ההחזר יעלה לכ-63,700 שקלים. ההפרש הוא כמעט שלושת אלפים שקלים, רק משני אחוזי ריבית.
לכן השוואה בין כמה גופים לפני התחייבות היא צעד כלכלי לכל דבר ועניין ומי שמסתפק בהצעה הראשונה (לרוב מהבנק שבו הוא מנהל את החשבון שלו) עלול לשלם יותר מהנדרש.
אילו נושאים כדאי לבדוק לפני שמתחייבים?
כמה שאלות פשוטות יחסכו לכם הרבה הפתעות בהמשך הדרך:
- מהי הריבית השנתית ומהו שיעור הריבית האפקטיבי, כולל עמלות פתיחה ועלויות נוספות
- האם הריבית קבועה או משתנה והאם ההלוואה צמודה למדד
- מהו הסכום הכולל שיוחזר עד סוף התקופה
- מהם תנאי הפירעון המוקדם והאם יש עמלה
- האם נדרשים ערבים או בטוחות
- איזה חלק מההכנסה החודשית ילך להחזר
איך אני מגיש בקשה להלוואה לכל מטרה באופן מיידי?
זו אחת השאלות הנפוצות שאנשים שואלים כשהריבית יורדת, והמסלול המהיר ביותר הוא הגשה דיגיטלית, בלי תורים ובלי הפניות לכמה סניפים.
פלטפורמות דיגיטליות כמו בינגו (BINGO) מאפשרות להגיש בקשה אחת ולהשוות בין הצעות של כמה גופי מימון, ההלוואה עצמה ניתנת על ידי הגוף המממן שנבחר, והאישור, הריבית והסכום תלויים בנתוני הלווה ובשיקול דעתו של אותו גוף. שימו לב: כדאי לעבור על ההצעות בנחת, ולא לחתום לפני שבדקתם את כל הסעיפים שברשימה.
שאלות נפוצות
האם הורדת ריבית של בנק ישראל מוזילה הלוואה שכבר לקחתי?
זה תלוי במסלול, הלוואה בריבית קבועה לא משתנה, הלוואה שצמודה לפריים תושפע, וההחזר שלה יכול לרדת. אם יש לכם הלוואה ישנה ויקרה, אפשר לבדוק אם איחוד או מחזור שלה בריבית נמוכה יותר ישתלמו לכם.
מתי כדאי לשקול איחוד הלוואות?
כשיש כמה החזרים לכמה גופים והריבית הממוצעת שלהם גבוהה מזו שמוצעת היום. בדקו גם את אורך התקופה, כי החזר חודשי נמוך יותר שנפרס על הרבה שנים עלול לעלות יותר בסך הכול.
מה ההבדל בין הלוואה בנקאית להלוואה חוץ בנקאית?
בנקים מפוקחים על ידי בנק ישראל וגופי מימון חוץ בנקאיים פועלים בתנאי רישוי ובפיקוח משלהם. לפני שמתקדמים, כדאי לוודא שהגוף מורשה ולקרוא את תנאי ההלוואה במלואם.
האם ריבית נמוכה היא סימן שזה הזמן לקחת הלוואה?
לא בהכרח, השאלה העיקרית היא אם יש צורך אמיתי והאם ההחזר החודשי נכנס בנוחות בתקציב. הריבית עלולה להמשיך להשתנות, לכן ההחלטה צריכה להתבסס על היכולת שלכם להחזיר.
מה ההבדל בין ריבית נקובה לריבית אפקטיבית?
הריבית הנקובה היא המחיר הבסיסי של ההלוואה, הריבית האפקטיבית כוללת גם עמלות ועלויות נלוות, לכן היא משקפת טוב יותר כמה ההלוואה באמת עולה ובהשוואה בין הצעות שונות, זה המספר החשוב.
ההודעה מוגשת מטעם בינגו | BINGO - פלטפורמה להשוואת הלוואות באמצעות מערכת "המברקה" להפצת הודעות לתקשורת. אתר ynet capital או מערכת ynet לא השתתפו בכתיבת או בעריכת הכתבה. אין לראות בכתבה המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות.