מניות בכורה (מב"כ) הן מכשיר פיננסי ייחודי, שמציע מעין עסקה בין חברה ציבורית לבין המשקיעים: מי שרוכש מב"כ עשוי לקבל דיבידנד אטרקטיבי ועדיפות על פני בעלי המניות הרגילות בקבלת דיבידנדים ובחלוקת נכסי החברה במקרה של פירוק. החברה, מצדה, משיגה גיוס הון ללא הענקת זכויות הצבעה וללא דילול השליטה, תוך שמירה על גמישות פיננסית רבה ביחס לגיוס חוב רגיל.
אלא שלעסקה הזו יש מחיר. מניות בכורה אינן איגרות חוב: החברה אינה מתחייבת לתשלומי ריבית וקרן במועדים קבועים, למכשיר אין בהכרח מועד פירעון, והמשקיע אינו נהנה ממעמד של נושה. לכן, שיעור הדיבידנד לבדו אינו מספיק כדי לקבוע אם מדובר בהשקעה משתלמת.
הנפקת מניות הבכורה של חברת האנרגיה המתחדשת נופר אנרג'י, שתוכננה להתבצע בבורסת תל אביב אבל לבסוף נדחתה בשלב זה, ממחישה היטב את הפוטנציאל ואת המורכבות של המכשיר. היא גם מעלה שאלה רחבה יותר: האם שוק ההון הישראלי כבר בשל לקלוט מכשירים פיננסיים הנמצאים על קו התפר שבין חוב להון?
מניה עם עדיפות, אך ללא שליטה
מניות בכורה הן מניות המקנות לבעליהן זכויות עדיפות ביחס למניות רגילות. סעיף 46ב' לחוק ניירות ערך קובע כי "מניות בכורה" הן מניות המקנות זכות עדיפה לדיבידנדים, אך אינן מקנות זכויות הצבעה. כלומר, ההבחנה אינה רק כלכלית, אלא גם משפטית: המחזיק נהנה מעדיפות בחלוקת הדיבידנדים, אך מוותר על היכולת להשפיע על פעילות החברה.
עם זאת, העדיפות בדיבידנד אינה מבטיחה שהדיבידנד אכן יחולק. החברה עדיין נדרשת לקבל החלטת חלוקה ולעמוד בתנאים החוקיים לכך. המשקיע נמצא לפיכך במעמד ביניים: הוא קודם לבעלי המניות הרגילות, אך נחות ממחזיקי החוב. מבחינה משפטית וחשבונאית המכשיר קרוב להון, אך מבחינה כלכלית הוא מזכיר במידה רבה חוב.
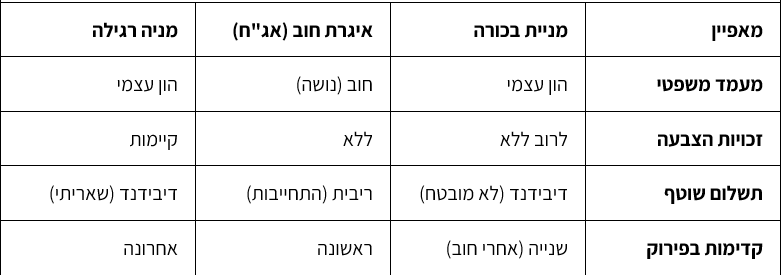
השוואה בין מניות בכורה לבין אג"ח ומניות רגילות
(באדיבות הכותב)
התשואה לא מספרת את כל הסיפור
במניות בכורה, המחיר שבו נרכש המכשיר במכרז משפיע ישירות על התשואה האפקטיבית: ככל שהמחיר נמוך יותר, התשואה האפקטיבית גבוהה יותר, ולהיפך. מחיר המכרז משקף את האופן שבו השוק מתמחר את הסיכונים הייחודיים - היעדר התחייבות לתשלום שוטף, היעדר מועד פירעון מחייב ומעמד נחות ביחס לאג"ח
ההשוואה המתבקשת היא לאיגרות החוב של אותה חברה. באג"ח, החברה מתחייבת לשלם ריבית וקרן במועדים מוגדרים, ואי-תשלום מהווה הפרה משפטית. במניות בכורה, גם כאשר הדיבידנד נצבר, אין בהכרח תשלום שוטף במזומן, והזכות הכלכלית תלויה בהחלטות החברה וביכולתה לבצע חלוקה. דווקא בסביבת ריבית משתנה, נקודת הייחוס הקריטית היא פרמיית התשואה ביחס לאג"ח של אותה חברה.
כמה שווה פרמיית הסיכון?
כאן מתחדדת השאלה המרכזית: מהו פער התשואה שיידרש כדי להצדיק מעבר מאיגרת החוב של החברה למניות הבכורה שלה? הדוגמה של נופר אנרג'י ממחישה זאת היטב: אם אג"ח של החברה נסחרת בתשואה של 6% עד 6.5%, ואילו מניית הבכורה מציעה דיבידנד בסיסי של 8.5%, המשקיע נדרש להחליט אם פער של כ-2% בשנה מפצה אותו על ההבדלים בין המכשירים.
משקיע אחד עשוי לראות בדיבידנד הגבוה ובקדימות על פני בעלי המניות הרגילות פיצוי מספק. משקיע אחר יקבע כי היעדר מעמד של נושה והיעדר מועד פירעון מחייבים פרמיה גבוהה בהרבה.
מאפיין מרכזי נוסף הוא היותן של מניות בכורה, במקרים רבים, מניות צמיתות (ללא מועד פירעון קבוע). זכות הפדיון נתונה בדרך כלל לשיקול דעתה של החברה בלבד, ולכן היא אינה מהווה "רשת ביטחון" עבור המשקיע.
מה בעצם יוצא לחברה המנפיקה?
עבור החברות המנפיקות, מניות בכורה מספקות מענה לכמה צרכים במקביל:
1. שמירה על שליטה: גיוס הון ללא דילול זכויות ההצבעה.
2. חיזוק מאזני: הגדלת בסיס ההון ושמירה על יחסי מינוף.
3. גמישות תזרימית: התאמה לפעילות פרויקטלית, שבה תזרימי המזומנים אינם מתאימים ללוח סילוקין קשיח של אג"ח.
ואולם, אותה גמישות המשרתת את החברה, היא בדיוק מקור הסיכון עבור המשקיע.
המודל הבלתי מושג בחו"ל
בשווקים המפותחים, ובעיקר בארה"ב, מניות בכורה הן קטגוריית השקעה מקובלת ומשמעותית. מדדים מובילים, כמו S&P U.S. Preferred Stock Index, לצד קרנות סל ומוצרים עוקבים, מאפשרים לציבור חשיפה נזילה וסדירה לתחום.
הצלחת השוק בחו"ל נשענת על גמישות במבני המכשירים ועל מעטפת שלמה: מדדי ייחוס, נזילות גבוהה ושוק משני פעיל. ככל שהסחירות משתפרת, קל יותר למשקיעים לתמחר את הסיכון ולבנות חשיפה מגוונת.
השורה התחתונה: מה חסר בישראל?
דחיית הנפקה אחת אינה אומרת שאין בישראל ביקוש למניות בכורה. היא בעיקר מלמדת ששוק ההון המקומי עדיין אינו בשל: חסרים בו עומק, מגוון הנפקות, מדדים ייעודיים, מוצרים עוקבים ומערכות מידע המציגות את הנתונים באופן ברור ובר-השוואה.
כדי שמניות בכורה יהפכו מגימיק נקודתי לקטגוריית השקעה אמיתית בישראל, לא די בתנאים אטרקטיביים של הנפקה בודדת. נדרשת בנייה הדרגתית של התשתית כולה - החל מתמחור שקוף ועד ליצירת שוק משני נזיל ומדדי ייחוס מתאימים.
מתן גלעדי הוא אנליסט חוב ביחידת המחקר של הבורסה לניירות ערך
אין לחברת ידיעות תקשורת בע״מ, לאתר ynet או לחברת המברקה פתרונות תקשורת בע״מ זיקה כלשהי לתוכן במובן של ניגוד עניינים או של עניין מיוחד. הכתוב אינו מהווה ייעוץ השקעות ו/או תחליף לייעוץ המתחשב בנתונים ובצרכים המיוחדים של כל אדם. אין לראות במידע בסקירה זו כעובדתי או כמכלול כל המידע הידוע, ולכן אין להסתמך על הכתוב בה ככזה.