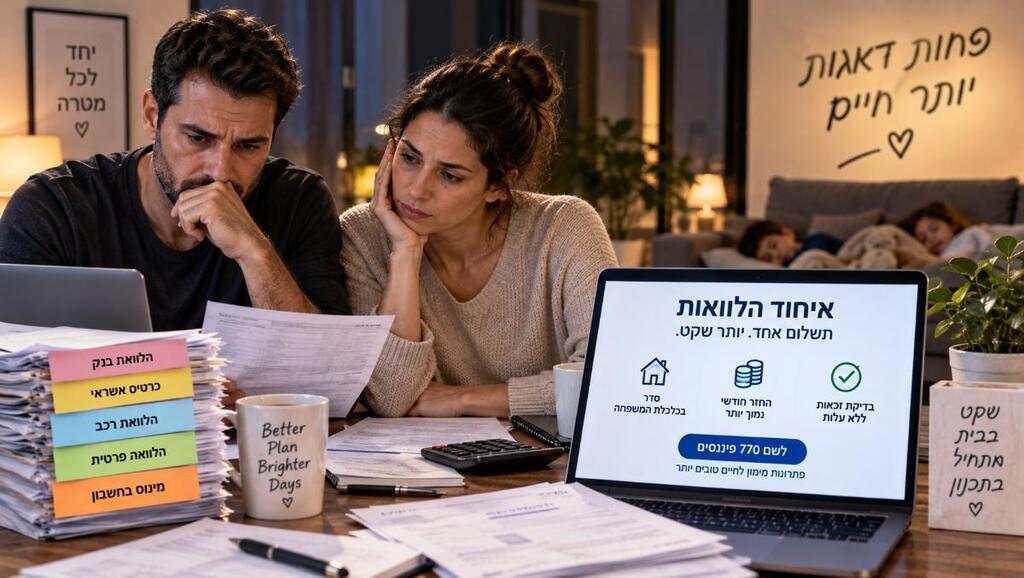
השעה הייתה 22:30. הילדים כבר ישנו בחדריהם, והשקט שירד על הסלון היה אמור להיות זמן המנוחה של דנה ואילן. אבל על שולחן הקפה לא הונח ספר, אלא דפי חשבון בנק מודפסים. הם עברו על שורות העובר ושב, מנסים להבין איך למרות ששתי המשכורות נכנסות בזמן, הכסף פשוט נעלם בין החזר הלוואה מהבנק, תשלום על האשראי של קניות המזון והחזר הלוואה קטנה נוספת שלקחו בתקופה שהמקרר התקלקל. אילן נאנח, מביט בנתונים. הם לא היו אנשים בזבזנים, אבל ריבוי ההחזרים והמועדים השונים יצר תחושה של רדיפה מתמדת.
הקושי בניהול עומס של התחייבויות
סיטואציה זו מוכרת לאלפי משפחות בישראל. הניהול הכלכלי הופך למורכב יותר ככל שיש יותר גורמים שמושכים מהחשבון באותם ימי חודש. הבעיה אינה בהכרח גובה ההכנסות, אלא בפיזור של ההתחייבויות שיוצר עומס תזרימי. חשוב להבחין בין התחייבויות פיננסיות, כגון הלוואות בנקאיות או חוץ בנקאיות והתחייבויות אשראי, לבין הוצאות המחיה השוטפות. בעוד שהוצאות המחיה הן חלק מהתקציב המשפחתי שדורש ניהול וריסון, ריבוי הלוואות המפוזרות על פני מספר גופים שונים הוא גורם שניתן לטפל בו באופן ממוקד כדי להקל על התזרים החודשי.
עבור משפחות רבות, המענה למצב הזה מתחיל בבחינת אפשרות של איחוד הלוואות. זוהי דרך להפוך מספר תשלומים חודשיים המפוזרים בין גופים שונים לתשלום אחד ומסודר. שירותים מקצועיים בתחום, דוגמת לשם 770 פיננסים, מאפשרים לבחון פתרונות מסוג זה גם למי שאין ברשותו נכס נדל"ני. הליווי המקצועי מתמקד בבדיקת התאמת פתרונות המימון ליכולת ההחזר הממשית של המשפחה.
ממפים את ההתחייבויות ובודקים חלופות
דנה ואילן החליטו להפסיק להסתכל על הדפים בתסכול ולעשות מעשה. הם החלו במיפוי מפורט של כלל ההתחייבויות: מה גובה הריבית בכל הלוואה, כמה חודשים נותרו עד לסיום כל אחת, ומהו סך החיוב החודשי הכולל. מיפוי נכון מחייב רישום של יתרת הקרן בכל הלוואה, סוג הריבית (קבועה או משתנה), העמלות הנלוות, ולוח הסילוקין המדויק. רק לאחר ריכוז כל הנתונים ניתן להשוות את תנאי ההלוואות הקיימות מול חלופות חדשות.
כאשר פונים לגורם מקצועי כמו לשם 770 פיננסים, התהליך מתחיל בבדיקת זכאות ראשונית ללא עלות. היתרון הגדול עבור משפחות הוא המודל ההוגן: ללא תשלום מראש, כאשר התשלום עבור שירותי הייעוץ מוסדר רק לאחר שהכסף נכנס לחשבון. מומחי החברה בוחנים את תמהיל החובות הקיים ומסייעים להבין האם ריכוז ההתחייבויות אכן יביא להקלה המיוחלת בניהול השוטף.
המשמעות של תכנון החזרים
בעת בחינת איחוד התחייבויות, הפרמטר המרכזי הוא בדיקת ההחזר החודשי אל מול תקופת ההחזר הכוללת. לעיתים, פריסה מחדש עשויה להוביל להפחתת ההחזר החודשי המיידי, אך יש לשקלל היטב את העלות הכוללת של ההלוואה החדשה לאורך כל התקופה, כולל הריבית, העמלות וסך התשלומים לאורך התקופה. השוואת תנאים דורשת התייחסות לכלל מרכיבי העלות, כדי לוודא שהאיחוד אכן משרת את האינטרס הכלכלי של המשפחה בטווח הארוך.
השינוי בתפיסה הכלכלית מתחיל כאשר מחליפים פיצול של חובות בתשלום אחד מרוכז שמקל על המעקב ועל תכנון התקציב. במקום לדאוג בכל פעם מחדש ממועדי פירעון שונים, המשפחה מתנהלת מול מסגרת תקציבית ברורה. דנה ואילן גילו שברגע שהצליחו לארגן מחדש את התזרים, המתח בבית פחת משמעותית. הם הפסיקו לראות בבנק אויב והחלו להתייחס לתקציב שלהם כאל כלי עבודה שניתן לשלוט בו.
הלקח החשוב ביותר הוא הצורך בבדיקה מעמיקה של האפשרויות הקיימות בשוק. איחוד הלוואות הוא אפשרות שכדאי לבחון כאשר ריבוי ההחזרים מכביד על התקציב. לשם 770 פיננסים מספקת ליווי מקצועי הכולל בדיקת היתכנות ואפשרויות פריסה מותאמות אישית, מתוך מטרה לסייע למשפחות להבין את המצב הפיננסי שלהן מול המסלולים המקובלים בשוק.
הדרך ליציבות כלכלית מתחילה כאן. לשם 770 פיננסים
(קרדיט תמונה: Magnific)
מתחילים לשלוט בתקציב
יציבות כלכלית מתחילה בצעד קטן של לקיחת אחריות. בדומה לדנה ואילן, גם אתם יכולים להתחיל להבין טוב יותר את המצב שלכם. הצעד הראשון הוא לבצע בדיקת זכאות ראשונית ללא עלות. בלשם 770 פיננסים בוחנים האם איחוד ההתחייבויות מתאים למצב הכלכלי וליכולת ההחזר.
פורסם לראשונה: 09:52, 18.10.26