אתם עומדים בתור בבית קפה שכונתי בבוקר עמוס, או גוללים באפליקציית משלוחים בשעת ערב מאוחרת. אתם בוחרים מנה מפנקת, אולי קינוח מושחת, ומצמידים את הטלפון הנייד למסופון או לוחצים על כפתור ה־Buy בנגיעה אחת מהירה. בשבריר השנייה הזה, שום דבר לא מרגיש כמו הפסד. להפך, הריגוש והציפייה ממלאים אתכם. אך מה היה קורה אילו במקום להחליק את האשראי או לגעת במסך, הייתם צריכים לפתוח את הארנק, לשלוף שלושה שטרות פיזיים של חמישים שקלים, לספור אותם אחד־אחד ולמסור אותם לידיו של המוכר?
פתאום, אותה רכישה קלילה וזורמת מקבלת משקל אחר לגמרי, ויש אפילו תחושה של כאב פיזי קל. התחושה הזו אינה מקרית, והיא רחוקה מלהיות רק עניין של נוחות. מחקר מדעי פורץ דרך מגלה שמאחורי ההבדל הקטן הזה מסתתר מנגנון ביולוגי מרתק המנהל את קבלת ההחלטות הפיננסיות שלנו, מנגנון שהכלכלה הדיגיטלית המודרנית עושה הכל כדי לאלחש.
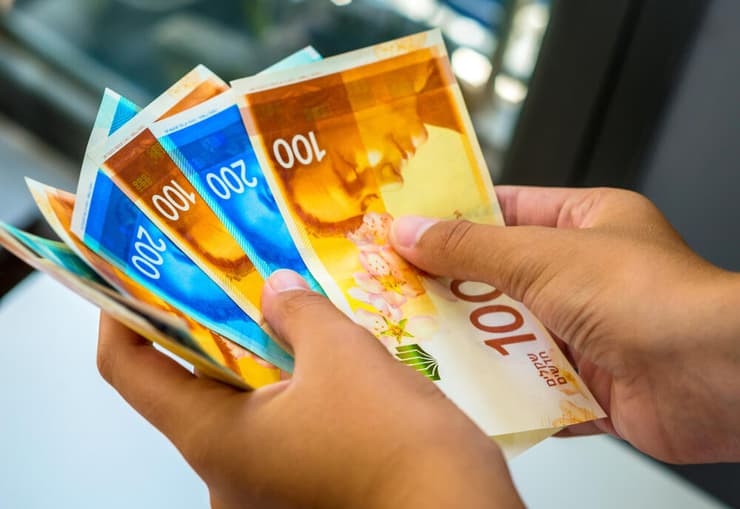
מזומן
(צילום: shutterstock)
כאב המזומן
במשך עשורים, כלכלנים קלאסיים הניחו כי כשאנחנו בוחנים תג מחיר של מוצר, המוח שלנו מבצע חישוב רציונלי וקר של "עלות אלטרנטיבית" – מה נוכל לקנות במקום זאת עם אותו סכום כסף. תיאוריות של כלכלה התנהגותית הציעו הסבר אחר: פרידה מכסף כרוכה בחוויה של "אי־נעימות ישירה ומיידית", מונח שזכה לשם "כאב התשלום".
כעת, מחקר מוביל שפורסם בכתב העת היוקרתי והמשפיע Journal of Economic Behavior & Organization מספק לראשונה הוכחה חד־משמעית לכך שכאב התשלום אינו רק מטאפורה פסיכולוגית, אלא חוויה רגשית מוחשית ומדעית לגמרי.
באמצעות סריקות מוח מתקדמות (fMRI) גילו החוקרים – ניקול רוביטייל מאוניברסיטת קווינס בקנדה, הילקה פלסמן מבית הספר למנהל עסקים INSEAD בצרפת, נינה מזאר מאוניברסיטת בוסטון, ואקסל לינדנר מאוניברסיטת טובינגן בגרמניה – כי בזמן שצרכנים מבצעים החלטות רכישה אמיתיות, אזור במוח הנקרא "האינסולה הקדמית" מופעל ומגיב בצורה ישירה לגובה הסכום שהם עומדים לשלם, ומעורר כאב רגשי ממשי – בדומה לחוויה של דחייה חברתית, שברון לב או אובדן.
בעוד שקבלת מכה פיזית או שוק חשמלי מפעילה במוח הן את מערכות הכאב הגופני והן את מערכות הכאב הרגשי, הרי שהוצאת כסף מפעילה באופן סלקטיבי אך ורק את מערכות הכאב הרגשי. במילים פשוטות: המוח שלנו חווה פרידה מכסף כצורה של סבל רגשי ואובדן.
השאלה הגדולה שנותרה פתוחה הייתה האם הרגש הזה הוא רק "רעש רקע" מוחי, או שמא הוא משמש ככלי מעשי המכתיב את התנהגותנו הצרכנית. מסקנות הניסוי שהם ביצעו, שבו השתמשו בגלולות פלסבו כדי להשפיע על תחושות הנבדקים, הוכיחו כי ברגע שהכאב הרגשי מיוחס לגורם חיצוני, הבלם הצרכני פשוט משתחרר והנבדקים היו מוכנים לשלם יותר עבור כרטיס מתנה – סכום הגבוה בכ־50% מאלו שחשו את אותו "כאב רגשי" – מה שמספק הוכחה סיבתית חותכת לכך שהרגש, ולא חישוב קר, הוא שמנהל את הארנק שלנו.
הכותרת
למה המדינה לא רוצה שתשתמשו במזומן?
26:21
כרטיס אשראי כמשכך כאבים
מי שעוזר לנו להתגבר על הכאב ולהוציא יותר כסף הם כמובן כרטיסי אשראי, אפליקציות תשלום ועד לקניות ב"קליק אחד" שמתפקדים כ"משככי כאבים" נוירולוגיים. הם מאפשרים לנו להוציא כסף מבלי להרגיש את ה"צביטה" הרגשית של הפרידה ממנו. בישראל של שנת 2026, המגמה הזו מתורגמת לאסטרטגיות פיננסיות מדאיגות של משקי הבית. נתונים חדשים ורשמיים של חברת "מנורה ERN", המנהלת ומבטחת עסקאות בצ'קים ובהוראות קבע עבור עסקים, חושפים זינוק חסר תקדים בתופעת פריסת החובות ככלי הישרדות תזרימי יומיומי.
לפי הנתונים, כמות העסקאות בפריסת תשלומים ביוני 2026 זינקה ב־64% בהשוואה ליוני 2025, בעוד שהסכום הכולל של עסקאות אלו זינק ב-79%. גובה העסקה הממוצעת בצ'קים עלה ל־3,230 שקלים (קפיצה של 23% מאשתקד), ובהוראות קבע עמד גובה העסקה הממוצעת על כ־12,900 שקלים.
הקפיצות הבולטות ביותר נרשמו דווקא בהוצאות שירות חיוניות ולא מתוכננות: זינוק מדהים של 250% נרשם בכמות הוראות הקבע במוסכים, ועלייה של 80% בטיפולי שיניים (שני תחומים שבהם גובה העסקה הממוצעת הגיע ביוני לכ־15,000 שקלים). גם בצפון הארץ, עם החזרה לפעילות הכלכלית ביוני 2026, נרשם זינוק של 80% בפריסת תשלומים דרך הוראות קבע בהשוואה לשנה שעברה.
הנתונים הללו מראים שמשקי הבית בישראל משתמשים בפריסה כאמצעי פיננסי "לקניית זמן". על ידי דחיית התשלומים והעלמת החיכוך הפיננסי המיידי, הם מגלגלים את קשיי התזרים של ההווה אל העתיד, בזמן שהחוב הכולל תופח מתחת לרדאר. כאשר המוח אינו מרגיש את כאב התשלום המיידי במלוא עוצמתו, הדרך לבור הפיננסי קצרה מתמיד.
צמאים לשליטה
פרופ' דודי גרשון, מומחה למימון ומייסד אפליקציית המזומן הדיגיטלי KashCash, מסביר כי הצרכנים צמאים כיום לכלים שיחזירו להם את השליטה האמיתית על התקציב. לראייה הוא מביא את האפליקציה שפיתח שרשמה מאז השקתה לפני כשנה וחצי, למעלה מ־1.6 מיליון הורדות, עם כ־800,000 משתמשים יומיים פעילים. סקר מקיף שערכה חברת KashCash במחצית הראשונה של שנת 2026 בקרב 10,000 הלקוחות בעלי היקף הפעילות הגבוה ביותר באפליקציה, חושף שינוי התנהגותי עמוק: השימוש במזומן דיגיטלי הוביל לירידה ממוצעת של 31% בשימוש בכרטיסי אשראי אצל לקוחות אלו מתוך רצון לשפר את הבקרה על תקציב משק הבית.
בניגוד לכרטיסי אשראי המרדימים את המוח, המזומן הדיגיטלי מסתבר, מחזיר את הכאב הבריא. המשתמש משלם ורואה את יתרת המזומן הדיגיטלי שלו יורדת על המסך בזמן אמת – שקל אחר שקל, והמוח מפעיל מחדש את מערכות השליטה העצמית.
בעידן שבו הכסף הופך לישות שקופה ודיגיטלית לחלוטין, עם פחות שימוש במזומן, הבנת האופן שבו המוח שלנו חווה וחייב לחוות את ה"כאב" שבקניות היא לא רק תיאוריה אקדמית מרתקת - היא כלי הישרדותי הכרחי עבור כל משק בית.