
עבור משקיעים רבים, הרגע שבו הם מחליטים לפתוח תיק השקעות מתחיל משאלה פשוטה: "איפה כדאי לי להשקיע את הכסף?". אלא שבפועל, זו בדרך כלל אינה השאלה הראשונה שצריך לשאול. עוד לפני שבוחרים מניה, קרן סל או מדד, חשוב להבין מה מטרת הכסף, מתי ייתכן שתזדקקו לו ומה יקרה אם השוק יירד בדיוק בתקופה שבה תכננתם להשתמש בו. תיק שנועד לרכישת דירה בעוד שנתיים לא אמור בהכרח להיראות כמו תיק שמיועד לפנסיה בעוד שלושים שנה.
פתיחת חשבון מסחר היא פעולה טכנית, אך בניית תיק היא החלטה פיננסית רחבה יותר. היא כוללת את גודל ההון שמופנה להשקעה, רמת הסיכון, חלוקת הנכסים, בחירת הברוקר, עלויות המסחר, היבטי מס ונזילות. מי שמגדיר את המשתנים האלה מראש יכול לבנות תיק שמתאים למטרות שלו; מי שמתחיל ישר מבחירת מניות עלול לגלות רק לאחר ירידה חדה שהסיכון שלקח היה גבוה מכפי שחשב.
אופק ההשקעה הוא אחד המשתנים החשובים ביותר בבניית תיק. ככל שהכסף מיועד למטרה קרובה יותר, כך המשמעות של תנודתיות בטווח הקצר גדלה. משקיע שמתכנן להשתמש בכסף בעוד שנה או שנתיים עלול למצוא את עצמו במצב שבו השוק ירד בדיוק לפני מועד המשיכה. לעומת זאת, משקיע בעל אופק של עשר או עשרים שנה יכול לעיתים להתמודד בצורה שונה עם תנודות קצרות טווח.
לכן חשוב להפריד בין כסף שמיועד להשקעה לבין כסף שצריך להישאר זמין. הוצאות שוטפות, קרן חירום והתחייבויות צפויות אינן אמורות להיות תלויות בכך שהשוק יהיה במצב חיובי ברגע שנצטרך אותן. גם משקיע שמאמין מאוד בשוק המניות צריך להביא בחשבון תקופות שבהן מדדים יכולים לרדת בעשרות אחוזים ולהישאר מתחת לשיא במשך זמן ממושך.
רק לאחר שמגדירים את אופק ההשקעה אפשר להתחיל לחשוב על החלוקה בין מניות, אג"ח, מזומן ונכסים נוספים. אין חלוקה אחת שנכונה לכולם. השאלה היא לא רק כמה תשואה המשקיע רוצה להשיג, אלא כמה תנודתיות הוא מסוגל לספוג מבלי לשנות את התוכנית ברגע הלא נכון.
כמה סיכון אתם באמת מוכנים לקחת?
קל לומר שאנחנו מוכנים לקחת סיכון כשהשוק עולה. המבחן האמיתי מגיע כאשר תיק של 100 אלף שקל הופך בתוך תקופה קצרה ל-80 אלף שקל, או כאשר מניה שעלתה במשך חודשים מאבדת 30% מערכה. סיבולת לסיכון אינה מושג תיאורטי - היא משפיעה ישירות על היכולת להישאר עם אסטרטגיה גם בתקופות קשות.
לכן כדאי לחשוב מראש על תרחישים. מה יקרה אם התיק יירד ב-10%? ומה אם הירידה תהיה 20% או 30%? האם תהיה נטייה למכור הכול, או שהמשקיע יוכל להמשיך בהתאם לתוכנית? אם ירידה כזו עלולה לגרום לפאניקה או לפגוע בצרכים פיננסיים קרובים, ייתכן שרמת החשיפה לנכסים תנודתיים גבוהה מדי.
גם גודל כל פוזיציה חשוב. תיק שמורכב מעשר מניות אינו בהכרח מפוזר אם מחצית ממנו נמצאת בשתי חברות. באופן דומה, תיק שמחזיק מספר רב של חברות שבבים או טכנולוגיה עשוי להיות מרוכז מאוד מבחינה סקטוריאלית. לכן יש לבחון לא רק כמה ניירות ערך נמצאים בתיק, אלא כמה מההון תלוי בכל חברה, סקטור ומגמה כלכלית.
גם פלטפורמת המסחר משחקת תפקיד חשוב
ברוקר אינו רק המקום שבו לוחצים Buy ו-Sell. הוא מחזיק את נכסי הלקוח, מספק גישה לבורסות ולמוצרים פיננסיים, מבצע את הוראות המסחר ומעמיד לרשות המשקיע מערכות מידע וכלי ניהול. לכן לפני פתיחת חשבון כדאי לבדוק מי עומד מאחורי הגוף, תחת איזו רגולציה הוא פועל, אילו שווקים זמינים דרכו ומהן ההגנות החלות על נכסי הלקוחות.
גם מגוון המוצרים חשוב. משקיע שמתחיל היום מקרן סל על S&P 500 עשוי בעתיד לרצות להיחשף לאג"ח, מניות בשווקים נוספים, קרנות איריות או אופציות. פלטפורמה המאפשרת גישה למספר שווקים וסוגי נכסים יכולה לצמצם את הצורך לפתוח חשבונות נוספים בהמשך.
באמצעות פלטפורמות המסחר הזמינות ללקוחות אינטראקטיב ישראל ניתן לקבל גישה לשווקים גלובליים ולמגוון רחב של מניות, קרנות סל, אג"ח, אופציות ומוצרים נוספים, לצד כלי מחקר וניהול תיק. עבור משקיע בתחילת הדרך, חשוב לא פחות לבדוק גם את נוחות השימוש, זמינות השירות והיכולת לקבל תמיכה כאשר מתעוררת שאלה או בעיה בחשבון.
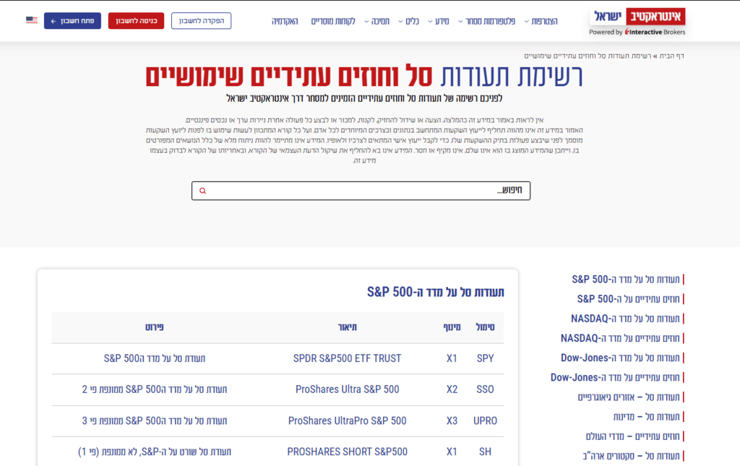
לרשימה המלאה לחצו כאן >>
מה באמת משפיע על התיק שלכם?
אחת הטעויות הנפוצות היא לפתוח חשבון ואז להתחיל לאסוף השקעות: מניה ששמענו עליה מחבר, קרן סל שראינו ברשת ועוד מניה שעלתה לאחרונה. לאחר מספר חודשים נוצר תיק, אבל לא בהכרח קיימת מאחוריו אסטרטגיה. הדרך המסודרת יותר היא לעבוד הפוך - קודם להחליט כיצד התיק אמור להיראות ורק לאחר מכן לבחור את הניירות שימלאו כל חלק בו.
לדוגמה, אפשר להגדיר מראש איזה חלק מיועד לחשיפה רחבה לשוק, איזה חלק להשקעות ממוקדות יותר וכמה כסף יישאר בנכסים סולידיים או במזומן. לאחר מכן ניתן לבדוק אילו מניות, קרנות סל או מכשירים אחרים מתאימים לכל רכיב. כך כל השקעה מקבלת תפקיד מוגדר ולא נכנסת לתיק רק משום שהיא נמצאת כרגע בכותרות.
חשוב גם לקבוע כיצד יטופל התיק לאחר הפתיחה. האם יופקד סכום קבוע מדי חודש? באיזו תדירות ייבחן הפיזור? האם יתבצע איזון מחדש אם סקטור מסוים גדל משמעותית במשקלו? החלטות כאלה שנקבעות מראש יכולות לצמצם את ההשפעה של פחד והתלהבות על ההתנהלות בזמן אמת.
בנוסף, משקיעים נוטים להתמקד בתשואה, אבל כל שקל או דולר שנגבה לאורך הדרך מקטין את התוצאה נטו. לפני פתיחת תיק כדאי לבדוק עמלות קנייה ומכירה, עמלת מינימום לפעולה, דמי טיפול אם קיימים, עלויות המרת מטבע, מרווחי המרה ועלויות נוספות שעשויות להיות רלוונטיות למכשירים פיננסיים מסוימים.
הנושא משמעותי במיוחד עבור מי שמתכנן להשקיע בשוק האמריקאי. משקיע שמפקיד שקלים ורוכש ניירות ערך בדולרים צריך לבצע המרת מט"ח, ולכן ההבדל בין שער ההמרה היציג לבין השער שמוצע בפועל יכול להפוך לעלות משמעותית לאורך זמן. בתיק שמבוצעות בו הפקדות קבועות, גם פער קטן שחוזר מדי חודש מצטבר. לכן לפני בחורים את גוף ההשקעה צריך לשים לב לעמלות שהוא גובה לכן אינטראקטיב ישראל מציעה ללקוחות שלה מבנה עמלות תחרותי לעומת גופי השקעה אחרים.
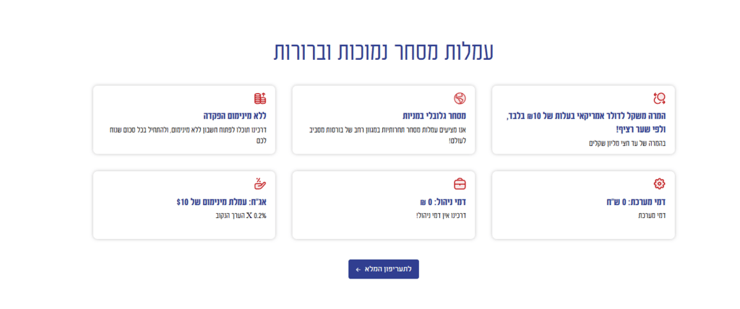
עמלות המסחר באינטראקטיב ישראל.
(אתר אינטראקטיב ישראל )
למידע נוסף על עמלות המסחר באינטראקטיב ישראל לחצו כאן>>
גם למיסוי יש מקום בתכנון. רווחי הון, דיבידנדים והכנסות מסוגים שונים עשויים להיות כפופים למס בהתאם לסוג הנכס ולמעמד המשקיע. כאשר משקיעים בניירות ערך זרים יכולים להתווסף גם היבטים הקשורים למדינת ההתאגדות של הנייר ולניכוי מס במקור. לכן כדאי להבין מראש כיצד החשבון מטפל בדיווח ובניכויי המס, ובתיקים מורכבים יותר להיעזר באיש מקצוע מתאים.
בסופו של דבר, פתיחת תיק השקעות אינה מתחילה בשאלה איזו מניה יכולה לעלות הכי הרבה. היא מתחילה בהבנה של המטרות, הזמן, הסיכון והעלויות. רק אחרי שהמסגרת הזו ברורה מגיע שלב בחירת ההשקעות עצמן. שוק ההון תמיד יציע מניה חדשה, טרנד חדש וסיבה חדשה לפעול במהירות - אבל תיק שנבנה על בסיס תוכנית ברורה עשוי לאפשר למשקיע לקבל החלטות מתוך אסטרטגיה, ולא מתוך הכותרת האחרונה שקפצה לו למסך.
התוכן המוצג בכתבה זו ניתן באופן כללי בלבד, אינו מהווה חוות דעת מקצועית, המלצה, תחליף להתייעצות עם מומחה או קבלת ייעוץ השקעות. אינטראקטיב ישראל לא מקנה ייעוץ השקעות פרטני המותאם לצרכי הלקוח, והתוכן מטעמה אינו מהווה המלצה או שידול לביצוע פעולה בשוק ההון. על כן, אין לפרש דבר באמור בכתבה כהמלצה או ייעוץ לביצוע רכישה או מכירה של כל נייר ערך או נכס פיננסי המוצג בה. סקירה זו מבוססת על נתונים ומידע גלויים לציבור אשר מפורסמים באתרים פיננסיים בישראל ובעולם וללא שיח עם החברות המוזכרות.