
חוזים עתידיים הפכו לחלק מרכזי מהמערכת הפיננסית משום שהם מאפשרים לשני צדדים שונים לחלוטין להשתמש באותו מכשיר למטרות שונות. יצרן יכול לנעול מחיר עתידי של חומר גלם כדי לצמצם אי-ודאות עסקית, בעוד סוחר אחר יכול להשתמש באותו חוזה כדי לנסות להרוויח מתנועה במחיר. לכן שוק החוזים העתידיים אינו רק שוק ספקולטיבי - הוא גם מנגנון מרכזי להעברת סיכונים בין שחקנים שונים בכלכלה.
אז מהו בעצם חוזה עתידי?
חוזה עתידי, Futures Contract, הוא חוזה סטנדרטי הנסחר בבורסה ומגדיר מראש נכס בסיס, כמות, מועד פקיעה ותנאים נוספים. הקונה והמחזיק בפוזיציית לונג מרוויח בדרך כלל אם מחיר החוזה עולה, בעוד מוכר החוזה בפוזיציית שורט מרוויח אם המחיר יורד. בניגוד לעסקה פרטית בין שני צדדים, החוזים נסחרים בבורסות מאורגנות ועוברים דרך מנגנוני סליקה שנועדו לצמצם את הסיכון שהצד השני לא יעמוד בהתחייבויותיו.
כשמשקיע קונה מניה, הוא רוכש בעלות חלקית בחברה. כשמשקיע קונה חוזה עתידי, הוא אינו קונה חברה או אפילו בהכרח את הנכס עצמו, אלא נכנס להסכם פיננסי שמבוסס על מחיר של נכס מסוים במועד עתידי. אותו נכס יכול להיות מדד מניות, נפט, זהב, אג"ח, מטבע או סחורה חקלאית. המחיר של החוזה משתנה במהלך יום המסחר בהתאם לציפיות השוק לגבי שווי נכס הבסיס.
לדוגמה, חוזים על S&P 500 מאפשרים לקבל חשיפה לתנועת המדד מבלי לרכוש בעצמו את מאות המניות שמרכיבות אותו. באופן דומה, חוזים על נפט מאפשרים לסחור בציפיות למחיר חבית בעתיד, וחוזים על זהב מאפשרים לקבל חשיפה למחיר המתכת. קיימים גם חוזים על מדדי נאסד"ק, אג"ח ממשלת ארה"ב, מטבעות וסחורות נוספות.
חשוב להבין שכל חוזה מגיע עם מפרט משלו. גודל החוזה, שווי כל נקודה, מועד הפקיעה ושעות המסחר משתנים ממוצר למוצר. לכן פעולה שנראית קטנה על המסך יכולה לייצג חשיפה כספית משמעותית מאוד. לפני מסחר בחוזה מסוים צריך להבין בדיוק מהו גודל הפוזיציה ומהי המשמעות הכספית של כל שינוי במחיר.
בשוק קיימים עשרות חוזים עתידיים בנושאים שונים, באמצעות פלטפורמות המסחר הזמינות ללקוחות אינטראקטיב ישראל ניתן לקבל גישה למגוון חוזים עתידיים בשווקים הגלובליים.
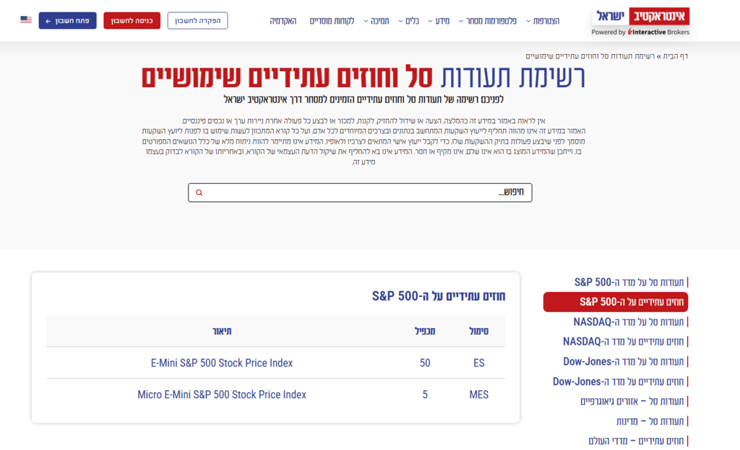
לרשימה המלאה לחצו כאן >>
אחד המאפיינים המרכזיים של חוזים עתידיים הוא השימוש בביטחונות, Margin. המשקיע אינו נדרש בדרך כלל להפקיד מראש את מלוא הערך הנקוב של החוזה, אלא רק סכום ביטחונות שנקבע בהתאם למוצר, לתנודתיות ולדרישות הברוקר והבורסה. כתוצאה מכך, ניתן לקבל חשיפה לנכס בשווי גבוה בהרבה מההון שהוקצה בפועל לעסקה.
זה בדיוק מה שיוצר את המינוף. אם חוזה מייצג חשיפה של עשרות או מאות אלפי דולרים, אבל לצורך החזקתו נדרש סכום ביטחונות קטן בהרבה, שינוי של אחוזים בודדים בנכס הבסיס יכול להוביל לשינוי גדול הרבה יותר ביחס להון שהוקצה לפוזיציה. כאשר השוק נע לטובת הסוחר המינוף מגדיל את הרווח, אבל כאשר הוא נע נגדו הוא מגדיל באותה מידה גם את ההפסד.
בנוסף, הרווח וההפסד בחוזים מחושבים באופן שוטף בתהליך המכונה Mark to Market. אם ההפסדים מורידים את ההון בחשבון מתחת לרמת הביטחונות הנדרשת, הסוחר עשוי להידרש להוסיף כספים או לצמצם פוזיציות. לכן ניהול הביטחונות הוא חלק בלתי נפרד מהמסחר בחוזים עתידיים, ולא עניין טכני בלבד.
למה בכלל משתמשים בחוזים עתידיים?
אחד השימושים החשובים ביותר הוא גידור סיכונים. נניח שחברת תעופה חוששת מעלייה במחירי הדלק בחודשים הקרובים. היא יכולה להשתמש בחוזים הקשורים לאנרגיה כדי לצמצם את החשיפה לשינוי במחיר. באופן דומה, יצרן חקלאי עשוי להשתמש בחוזים כדי לקבע חלק ממחיר התוצרת העתידית שלו, וחברה שמושפעת ממטבע מסוים יכולה להשתמש בחוזים לצורך ניהול סיכון מטבע.
משקיעים ומנהלי כספים משתמשים בחוזים גם כדי לגדר תיקי מניות. מנהל שמחזיק תיק גדול של מניות אמריקאיות וחושש מירידה זמנית בשוק יכול, למשל, לפתוח פוזיציית שורט בחוזה על מדד. אם השוק אכן יורד, הרווח בפוזיציית השורט עשוי לקזז חלק מהירידה בתיק. הגידור אינו מבטל את הסיכון לחלוטין, והוא עלול גם לצמצם רווחים אם השוק עולה, אך הוא עשוי לאפשר לנהל את החשיפה בצורה גמישה יותר.
השימוש השני הוא מסחר ספקולטיבי. סוחר שמעריך שמחיר הנפט יעלה יכול לפתוח פוזיציית לונג על חוזה נפט, ומי שמעריך שמדד מסוים יירד יכול לפתוח שורט. בניגוד למניות, האפשרות לפעול לשני הכיוונים היא חלק טבעי ממבנה שוק החוזים, ולכן הם משמשים באופן נרחב גם במסחר קצר טווח.
לעומת מניה שמייצג בעלות בחברה ואין לה תאריך פקיעה. חוזה עתידי, הוא מכשיר נגזר בעל מועד פקיעה מוגדר. מי שמעוניין לשמור על אותה חשיפה לאורך זמן צריך לעיתים לסגור חוזה שמתקרב לפקיעה ולעבור לחוזה הבא - פעולה המכונה Roll.
גם מבנה העלויות והסיכונים שונה. בקרן סל ניתן בדרך כלל להשקיע סכום מוגדר ולדעת שהחשיפה הראשונית מוגבלת לסכום שהושקע. בחוזים עתידיים, מינוף יכול לגרום לכך שהפסד יהיה משמעותי ביחס לבטחונות שהופקדו. בחלק מהמקרים קיימת גם אפשרות להפסד העולה על ההון שהוקצה מלכתחילה לפוזיציה, ולכן ניהול הסיכון חשוב במיוחד.
לעומת זאת, חוזים עתידיים יכולים להציע יתרונות מבחינת יעילות הון, שעות מסחר רחבות ונזילות גבוהה בחוזים המרכזיים. חוזי מדדים מובילים נסחרים במשך חלק גדול מאוד מהיממה, ולכן הם מאפשרים למשקיעים להגיב לאירועים המתרחשים גם מחוץ לשעות המסחר הרגילות של וול סטריט.
לעומת מניה שמייצג בעלות בחברה ואין לה תאריך פקיעה. חוזה עתידי, הוא מכשיר נגזר בעל מועד פקיעה מוגדר.
(shutterstock)
ומה קורה כשהחוזה מגיע לפקיעה?
לכל חוזה עתידי יש תאריך פקיעה. בחלק מהמוצרים ההתחשבנות נעשית במזומן, כך שבמועד הפקיעה מחושב ההפרש הכספי בין מסירה של נכס פיזי. בחוזים אחרים, במיוחד בסחורות מסוימות, קיימת אפשרות למסירה פיזית בהתאם לכללי החוזה.
מרבית הסוחרים הפרטיים אינם מתכוונים לקבל חביות נפט או סחורה אחרת. לכן ברוקרים קובעים נהלים ברורים סביב מועדי הפקיעה ולעיתים מגבילים החזקה של חוזים מסוימים לפני מועד המסירה. מי שסוחר בחוזים צריך לדעת מראש מתי הם פוקעים ומהי שיטת הסליקה, ולא להניח שכל החוזים עובדים באותה צורה.
גם המחיר של חוזה עתידי אינו חייב להיות זהה למחיר הנוכחי של נכס הבסיס. ריבית, עלויות אחסון, ציפיות לשוק והיצע וביקוש יכולים ליצור פערים בין חוזים בעלי מועדי פקיעה שונים. במוצרים מסוימים המבנה הזה הופך לחלק משמעותי בתהליך קבלת ההחלטות.
אחת ההתפתחויות שהפכו את שוק החוזים לנגיש יותר למשקיעים פרטיים היא יצירת חוזים קטנים יותר. חוזי E-mini מאפשרים חשיפה למדדים כמו S&P 500 ו-Nasdaq-100 בהיקף קטן יותר מחוזים סטנדרטיים, בשנים האחרונות נוספו גם חוזי Micro שמקטינים עוד יותר את גודל החשיפה.
ההבדל בגודל החוזה משמעותי מאוד לניהול הסיכון. חוזה קטן יותר מאפשר לסוחר להתאים בצורה מדויקת יותר את גודל הפוזיציה להון שלו, לבצע כניסה הדרגתית ועשוי לצמצם את הסכום שמושפע מכל נקודת תנועה במדד. עם זאת, העובדה שהחוזה קטן יותר אינה הופכת אותו לחסר סיכון - גם חוזי Micro הם מכשירים ממונפים ודורשים הבנה של דרישות הביטחונות ושל השווי הכספי של כל נקודה.
עבור משקיעים שרוצים ללמוד את התחום, הבנת גודל החוזה היא אחד הדברים הראשונים שצריך לבדוק. לא נכון לבחור חוזה רק לפי שם המדד או הנכס, אלא לפי החשיפה האמיתית שהוא מייצר והיכולת של החשבון להתמודד עם תנודות חדות.
למי חוזים עתידיים יכולים להתאים?
חוזים עתידיים יכולים לשמש משקיעים שמבקשים לגדר תיק, סוחרים שרוצים לקבל חשיפה למדדים או סחורות, וגופים מקצועיים שמעוניינים לנהל סיכונים בצורה יעילה. הם יכולים להיות כלי גמיש מאוד, אך אינם בהכרח נקודת הפתיחה המתאימה למשקיע שעושה את צעדיו הראשונים בשוק ההון. אך, לפני שמתחילים חשוב להבין את גודל החוזה, המינוף, דרישות הביטחונות, שעות המסחר ותאריך הפקיעה.
בסופו של דבר, חוזה עתידי הוא כלי המאפשר להעביר סיכון, לגדר חשיפה או להביע עמדה על כיוון של שוק מסוים בצורה יעילה וממונפת. היתרונות שלו - יעילות הון, נזילות, שעות מסחר רחבות והיכולת לפעול לשני הכיוונים - הם גם הסיבה שצריך להשתמש בו בזהירות. מי שמבין את מנגנון החוזה ואת גודל החשיפה יכול לראות בו כלי נוסף בארגז הכלים של המשקיע; מי שמתעלם מהמינוף ובביטחונות עלול לגלות מהר מאוד עד כמה השוק הזה שונה ממסחר רגיל במניות.
התוכן המוצג בכתבה זו ניתן באופן כללי בלבד, אינו מהווה חוות דעת מקצועית, המלצה, תחליף להתייעצות עם מומחה או קבלת ייעוץ השקעות. אינטראקטיב ישראל לא מקנה ייעוץ השקעות פרטני המותאם לצרכי הלקוח, והתוכן מטעמה אינו מהווה המלצה או שידול לביצוע פעולה בשוק ההון. על כן, אין לפרש דבר באמור בכתבה כהמלצה או ייעוץ לביצוע רכישה או מכירה של כל נייר ערך או נכס פיננסי המוצג בה. סקירה זו מבוססת על נתונים ומידע גלויים לציבור אשר מפורסמים באתרים פיננסיים בישראל ובעולם וללא שיח עם החברות המוזכרות.