
כשאנחנו רוכשים מניה, אנחנו למעשה קונים חלק קטן בחברה. אם אותה חברה מרוויחה כסף, עומדות בפניה כמה אפשרויות: להשקיע את הרווחים חזרה בעסק, לרכוש חברות אחרות, לבצע רכישה עצמית של מניות, לצבור מזומנים - או להעביר חלק מהרווח לבעלי המניות. כאשר החברה בוחרת באפשרות האחרונה, התשלום הזה נקרא דיבידנד.
עבור המשקיע, המשמעות פשוטה יחסית. כל עוד הוא מחזיק במספר המניות הנדרש במועד הרלוונטי לחלוקה, הסכום מועבר לחשבון המסחר בהתאם לכמות המניות שבבעלותו. מי שמחזיק 100 מניות בחברה שמחלקת דולר אחד למניה, למשל, יקבל 100 דולר ברוטו לפני מסים וניכויים רלוונטיים. אולם מאחורי הפעולה הפשוטה הזו מסתתרת מערכת שלמה של תאריכים, יחסים פיננסיים והחלטות עסקיות שכדאי להכיר.
למה בכלל חברות מחלקות דיבידנד ואיך מחשבים אותו?
חברות צעירות וצומחות מעדיפות במקרים רבים להשאיר את רוב הכסף בתוך העסק. הן יכולות להשתמש בו לפתיחת שווקים חדשים, מחקר ופיתוח, גיוס עובדים או הרחבת פעילות. לכן לא מפתיע למצוא חברות טכנולוגיה שצמחו במשך שנים בלי לחלק דיבידנד משמעותי, משום שהנהלת החברה העריכה שהשקעה מחדש של הכסף יכולה לייצר ערך גדול יותר לבעלי המניות.
בחברות בוגרות יותר התמונה יכולה להיות שונה. כאשר העסק מייצר תזרים מזומנים משמעותי ואין צורך להשקיע את כולו בצמיחה, החברה יכולה להחזיר חלק מהכסף למשקיעים. חברות כמו קוקה קולה (KO), פרוקטר אנד גמבל (PG), ג'ונסון אנד ג'ונסון (JNJ) וחברות גדולות נוספות מזוהות לאורך השנים עם מדיניות של חלוקת דיבידנדים.
הדיבידנד גם יכול להעיד על ביטחון מסוים של ההנהלה ביכולת החברה לייצר מזומנים בעתיד, אך הוא אינו הבטחה. דירקטוריון החברה יכול להגדיל את החלוקה, להשאיר אותה ללא שינוי ואף להפחית או להפסיק אותה לחלוטין אם התנאים העסקיים משתנים.
אחד הנתונים הראשונים שמשקיעי דיבידנד בוחנים הוא Dividend Yield - תשואת הדיבידנד. החישוב משווה בין סכום הדיבידנד השנתי לבין מחיר המניה. אם מניה נסחרת ב-100 דולר ומחלקת בסך הכול 4 דולר בשנה, תשואת הדיבידנד שלה היא 4%.
במבט ראשון קל לחשוב שככל שהמספר גבוה יותר כך ההשקעה טובה יותר, אבל זו עלולה להיות טעות. תשואת הדיבידנד עולה גם כאשר מחיר המניה יורד. אם אותה חברה ממשיכה לחלק 4 דולר אבל המניה קורסת מ-100 ל-50 דולר, תשואת הדיבידנד התיאורטית כבר עומדת על 8% - גם אם הירידה במחיר נובעת ממשבר בעסק שעלול בסופו של דבר להביא להפחתת הדיבידנד.
לכן תשואה גבוהה אינה מספיקה. משקיעים בוחנים גם את הרווחים, תזרים המזומנים, החוב ואת יחס החלוקה - Payout Ratio, שמציג כמה מהרווח של החברה מועבר לבעלי המניות. אם חברה מחלקת לאורך זמן יותר ממה שהפעילות העסקית שלה מסוגלת לייצר, קיימת שאלה לגבי היכולת לשמור על החלוקה בעתיד.
הדיבידנד הוא רק חלק מהתשואה הכוללת
אחד הדברים שמבלבלים משקיעים מתחילים הוא מה שמתרחש סביב מועד חלוקת הדיבידנד. לכל חלוקה יש מספר תאריכים חשובים, ובהם מועד ההכרזה, יום האקס - Ex-Dividend Date - ומועד התשלום. כדי להיות זכאי לדיבידנד צריך לעמוד בכללי הבעלות הרלוונטיים לפני מועד האקס בהתאם לכללי השוק.
ביום האקס מחיר המניה מותאם באופן עקרוני לגובה הדיבידנד, בהנחה שכל יתר התנאים נשארו זהים. אם מניה נסגרה על 100 דולר ומחלקת דיבידנד של דולר למניה, היא עשויה להתחיל את יום האקס סביב 99 דולר, עוד לפני השפעת המסחר הרגיל. הסיבה פשוטה: דולר של מזומן יצא מהחברה ועבר לבעלי המניות.
לכן לא ניתן בדרך כלל "לייצר כסף בחינם" באמצעות רכישת מניה רגע לפני יום האקס ומכירתה מיד לאחר מכן. המשקיע מקבל את הדיבידנד, אבל מחיר המניה משקף את העובדה שהחברה העבירה חלק מהנכסים שלה לבעלי המניות. כמובן שבפועל כוחות השוק יכולים לגרום למחיר לנוע לכיוונים נוספים באותו יום.
תיק דיבידנדים נבנה בדרך כלל סביב חברות שמחלקות חלק מהתזרים שלהן באופן עקבי. אבל במקום לבחור רק את החברות שמציגות את תשואת הדיבידנד הגבוהה ביותר, משקיעים רבים מתמקדים דווקא ביכולת לשמור ולהגדיל את הדיבידנד לאורך זמן.
חברה שמחלקת היום 2% אך מצליחה להגדיל את הדיבידנד כמעט בכל שנה יכולה להיראות אחרת לחלוטין בעוד עשור. מנגד, חברה שמציעה כיום תשואה של 9% אבל נמצאת תחת לחץ פיננסי עלולה לקצץ את התשלום. לכן ההיסטוריה של הדיבידנד, קצב הצמיחה ברווחים והיכולת לייצר תזרים מזומנים חשובים לעיתים לא פחות מהתשואה הנוכחית.
קיימות גם קבוצות מוכרות כמו "Dividend Aristocrats", הכוללות חברות ממדד S&P 500 שהגדילו את הדיבידנד במשך תקופה ממושכת בהתאם לקריטריונים של המדד. עצם ההשתייכות לקבוצה אינה הופכת מניה להשקעה מתאימה, אבל היא יכולה לשמש נקודת פתיחה למחקר על חברות בעלות היסטוריה ארוכה של חלוקת רווחים.
כאשר בוחנים השקעה, חשוב לא להסתכל רק על ההכנסה שהתקבלה לחשבון. Total Return - תשואה כוללת מורכבת גם משינוי במחיר הנכס וגם מהדיבידנדים שחולקו. מניה שעלתה ב-5% וחילקה עוד 3% אינה זהה למניה שמחירה לא השתנה וחילקה 3%.
ההשפעה עשויה להיות משמעותית עוד יותר כאשר הדיבידנדים מושקעים מחדש. במקום למשוך את המזומן, המשקיע יכול להשתמש בו לרכישת יחידות או מניות נוספות. בהמשך גם הנכסים החדשים עשויים לייצר דיבידנדים, וכך נוצר אפקט מצטבר של ריבית דריבית לאורך זמן.
עם זאת, גם כאן יש להביא בחשבון מיסוי. דיבידנד עשוי להיות כפוף לניכוי מס במקור ולחבות מס בהתאם למדינת ההתאגדות של החברה, סוג נייר הערך ומעמדו של המשקיע. לכן תשואת דיבידנד של 4% על המסך אינה בהכרח הסכום שיישאר בפועל בחשבון לאחר מס.
משקיע שמעוניין באסטרטגיית דיבידנד אינו חייב לבחור בעצמו עשרות חברות. קיימות קרנות סל שמתמקדות בחברות המחלקות דיבידנדים, ולעיתים אף בחברות עם היסטוריה של הגדלת התשלום. באמצעות קרן אחת ניתן לקבל פיזור על פני מספר גדול של חברות ולהפחית את התלות בדיבידנד של עסק אחד.
בחירה ישירה במניות, לעומת זאת, מעניקה למשקיע שליטה רבה יותר בהרכב התיק ובמשקל של כל חברה. היא גם מאפשרת לבחון באופן פרטני את שיעור החלוקה, המאזן, צמיחת התזרים והיסטוריית הדיבידנד. החיסרון הוא שנדרש מחקר רב יותר וניהול שוטף של הפוזיציות.
באמצעות פלטפורמות המסחר הזמינות ללקוחות אינטראקטיב ישראל ניתן לקבל גישה למניות ולקרנות סל הנסחרות בשווקים הגלובליים, לעקוב אחר נתוני דיבידנד ולבחון מידע פיננסי על החברות. כך ניתן לבנות חשיפה המבוססת על מניות בודדות, קרנות סל או שילוב ביניהן בהתאם לאסטרטגיית התיק.
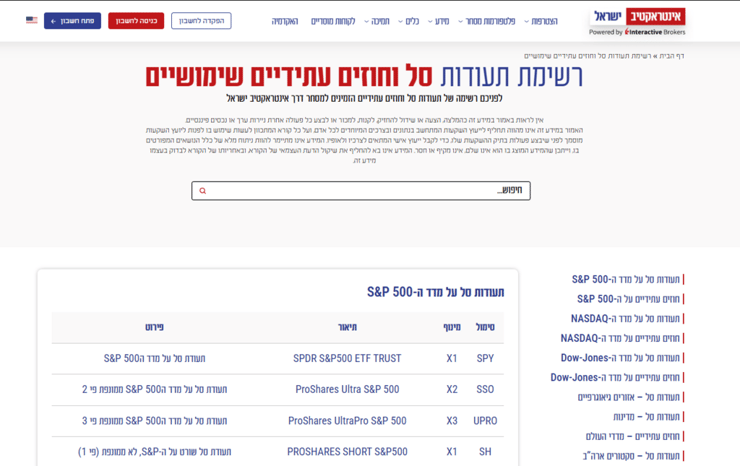
רשימת קרנות הסל המוצעות ללקוחות אינטראקטיב ישראל
(אתר אינטראקטיב ישראל )
לרשימה המלאה לחצו כאן >>
למי מתאים תיק דיבידנדים?
תיק דיבידנדים עשוי לעניין משקיעים שמבקשים ליצור תזרים שוטף מההשקעות, אך גם משקיעים לטווח ארוך שמעוניינים להשקיע מחדש את החלוקות. גמלאים, למשל, עשויים להסתכל על דיבידנד כמקור אפשרי להכנסה, בעוד משקיע צעיר יכול לבחור להשתמש באותו כסף כדי להגדיל בהדרגה את מספר המניות שבבעלותו.
אבל דיבידנד לבדו אינו הופך תיק לסולידי. גם חברה שמחלקת דיבידנד במשך עשרות שנים יכולה לרדת בחדות, וסקטורים המזוהים עם תשואות דיבידנד גבוהות יכולים להיות חשופים לריבית, למחירי סחורות או לשינויים רגולטוריים. לכן תיק דיבידנדים עדיין צריך להיות מפוזר, והחברות בו צריכות להיבחן על בסיס מצבן העסקי ולא רק על בסיס שיעור החלוקה.
לסיכום, הדיבידנד הוא דרך אחת שבה חברה משתפת את בעלי המניות ברווחים שהיא מייצרת. בתיק שנבנה לטווח ארוך, השילוב בין חלוקות, צמיחת הדיבידנד ועליית ערך הנכסים יכול להפוך למרכיב משמעותי בתשואה הכוללת. אבל במקום לשאול רק "מי מחלק הכי הרבה?", כדאי לשאול שאלה חשובה יותר: מי מסוגל להמשיך לייצר את הכסף שממנו הדיבידנד משולם גם בשנים הבאות?
התוכן המוצג בכתבה זו ניתן באופן כללי בלבד, אינו מהווה חוות דעת מקצועית, המלצה, תחליף להתייעצות עם מומחה או קבלת ייעוץ השקעות. אינטראקטיב ישראל לא מקנה ייעוץ השקעות פרטני המותאם לצרכי הלקוח, והתוכן מטעמה אינו מהווה המלצה או שידול לביצוע פעולה בשוק ההון. על כן, אין לפרש דבר באמור בכתבה כהמלצה או ייעוץ לביצוע רכישה או מכירה של כל נייר ערך או נכס פיננסי המוצג בה. סקירה זו מבוססת על נתונים ומידע גלויים לציבור אשר מפורסמים באתרים פיננסיים בישראל ובעולם וללא שיח עם החברות המוזכרות.