מוגש מטעם אינטראקטיב ישראל
לפי נתוני חברת המחקר ETFGI, בסוף אוגוסט 2024 הגיע היקף הנכסים המנוהלים בתעשיית קרנות הסל בעולם לשיא של יותר מ-14 טריליון דולר, לאחר כניסת כספים נטו של כ-1.06 טריליון דולר מתחילת השנה. מדובר בנתון שממחיש עד כמה קרנות הסל הפכו לחלק מרכזי משוק ההון העולמי.
גם מגוון המוצרים התרחב מאוד. לצד קרנות העוקבות אחר מדדים מוכרים כמו S&P 500, נאסד"ק 100 או ת"א 35, קיימות כיום קרנות המתמקדות באג"ח, מניות קטנות, שווקים מתעוררים, שבבים, בינה מלאכותית, אנרגיה, סייבר, בנקים, בריאות ועוד. קיימות גם קרנות סל בניהול אקטיבי, כך שהמונח ETF כבר אינו מוגבל בהכרח להשקעה פסיבית בלבד.
מהן קרנות סל ואיך הן עובדות?
קרן סל היא מכשיר השקעה הנסחר בבורסה בדומה למניה. היא מחזיקה בדרך כלל סל של נכסים בהתאם למדיניות השקעה מוגדרת, ובאמצעותה אפשר לקבל חשיפה לשוק שלם, למדד מסוים, לסקטור או אפילו לנושא השקעה מוגדר.
נניח שמשקיע מעוניין בחשיפה למדד ת"א 35. במקום לרכוש בנפרד מניות של כל אחת מהחברות המרכיבות את המדד ולנסות לשמור על המשקל המתאים של כל מניה בתיק, ניתן לרכוש קרן סל העוקבת אחר ת"א 35. באמצעות פעולה אחת מתקבלת למעשה חשיפה לסל רחב של חברות הנכללות במדד.
אותו עיקרון חל גם על השוק האמריקאי. קרן סל העוקבת אחר S&P 500 מאפשרת חשיפה לכ-500 מהחברות הגדולות הנסחרות בארה"ב, בעוד קרן העוקבת אחר נאסד"ק 100 מתמקדת בחברות הגדולות שאינן פיננסיות הנסחרות בנאסד"ק.
עם זאת, חשוב להבין שרכישת קרן סל אינה מבטיחה את ביצועי המדד באופן מדויק לחלוטין. דמי ניהול, הוצאות הקרן, אופן העקיבה, מיסוי, עלויות מסחר וגורמים טכניים נוספים עשויים ליצור הבדל בין ביצועי הקרן לבין ביצועי המדד שאחריו היא עוקבת.
מכשיר פיננסי נוסף הדומה לקרנות סל הוא קרן נאמנות, אך חשוב להבין את ההבדלים ביניהן. קרנות סל וקרנות נאמנות מאפשרות שתיהן למשקיעים להיחשף לתיק הכולל מספר רב של נכסים, אך קרן סל נסחרת במהלך יום המסחר בבורסה. מחיר הקרן יכול להשתנות לאורך היום בהתאם למחירי הנכסים, להיצע ולביקוש ולמנגנון המסחר. המשקיע יכול בדרך כלל להזין הוראות קנייה ומכירה בדומה למניה, כולל הוראות לימיט.
קרן נאמנות מסורתית, לעומת זאת, אינה בהכרח נסחרת באופן רציף בבורסה. קנייה או מכירה נעשית בהתאם למנגנון ולתנאים של הקרן ולפי השווי הנקי של נכסיה במועד החישוב הרלוונטי.
הבדל נוסף נמצא באופן הניהול. קרנות נאמנות רבות מנוהלות באופן אקטיבי, כאשר מנהל ההשקעות מנסה לבחור ניירות ערך בהתאם לשיקול דעתו במטרה להשיג את יעדי הקרן. בקרנות סל רבות הגישה פסיבית יותר והמטרה היא לעקוב אחר מדד קיים, אם כי בשנים האחרונות התרחב משמעותית גם תחום קרנות הסל האקטיביות.
ההבחנה בין השקעה פסיבית לאקטיבית חשובה: בהשקעה פסיבית המשקיע אינו מנסה בהכרח לזהות מראש איזו חברה תהיה המנצחת הבאה, אלא מבקש לקבל חשיפה לקבוצה רחבה של חברות בהתאם לכללים ידועים מראש. בניהול אקטיבי, לעומת זאת, מתקבלות החלטות השקעה באופן שוטף במטרה לייצר תיק שונה מהמדד או להשיג מטרה אחרת שהוגדרה על ידי מנהל הקרן.
היתרונות המרכזיים של השקעה בקרנות סל
1. פיזור סיכונים נרחב
אחד היתרונות הבולטים של קרנות סל הוא האפשרות לפזר את ההשקעה בין נכסים רבים באמצעות פעולה אחת. משקיע שרוכש מניה של חברה אחת תלוי במידה רבה בביצועים של אותה חברה. שינוי בהנהלה, דוח כספי חלש, פגיעה במוצר מרכזי או אירוע רגולטורי עשויים להשפיע משמעותית על ההשקעה.
למשל, השקעה בקרן העוקבת אחר מדד ת"א 35 מפזרת את החשיפה בין עשרות חברות. ירידה חדה במניה אחת עדיין תשפיע על המדד, אך מידת ההשפעה תלויה במשקלה בקרן ואינה זהה להחזקה ישירה רק באותה
חברה. עם זאת, חשוב לזכור שפיזור אינו מבטל סיכון. אם שוק המניות כולו יורד, גם קרן סל רחבה עשויה לרדת בצורה משמעותית.
2. עלויות נמוכות
מאחר שקרן סל עוקבת באופן פסיבי אחר מדד ואינה דורשת צוות שמבצע בחירה שוטפת של ניירות ערך, דמי הניהול עשויים להיות נמוכים יחסית למוצרים בניהול אקטיבי, כמו קרנות נאמנות אקטיביות. בעוד שקרן נאמנות מניות אקטיבית עשויה לגבות דמי ניהול של 1.5% עד 2.5% בשנה, קרן סל העוקבת אחר מדדים מובילים עשויה לגבות דמי ניהול אפסיים כמעט (לעיתים אף פחות מ-0.1%). בטווח של עשרות שנים, פער זה מתורגם לעשרות ומאות אלפי שקלים שנשארים בכיס שלכם. לכן מדובר בפרמטר שכדאי לבדוק, במיוחד כאשר ההשקעה מיועדת לטווח ארוך.
3. נזילות וגמישות במסחר
קרנות סל מציעות נזילות גבוהה מכיוון שהן נסחרות בבורסה. ניתן לקנות ולמכור יחידות במהלך שעות המסחר, בדומה למניות. בנוסף, הרכב הנכסים של קרן הסל גלוי לחלוטין ומעודכן באופן שוטף, כך שאתם תמיד יודעים בדיוק היכן מושקע הכסף שלכם. הדבר מאפשר למשקיע לראות מחיר שוק ולבצע פעולות בהתאם לסוגי ההוראות הזמינים בחשבון המסחר שלו.
עם זאת, רמת הנזילות אינה אחידה בין כל הקרנות. קרן גדולה וסחירה שעוקבת אחר מדד מרכזי יכולה להתאפיין במחזורי מסחר משמעותיים ובמרווח קטן יחסית בין מחיר הקנייה והמכירה, בעוד שבקרן קטנה או נישתית המרווח עשוי להיות גדול יותר.
4. גישה פשוטה יחסית לשווקים ולתחומים שונים
בעזרת קרנות סל ניתן לבנות חשיפה לסוגים רבים של נכסים ושווקים מבלי לרכוש בנפרד כל אחד מהם. לדוגמה, משקיע המעוניין להיחשף לתעשיית השבבים אינו חייב לבחור בין מספר גדול של יצרניות שבבים וספקיות ציוד. הוא יכול לבחון קרן המתמקדת בסקטור כולו. כך גם לגבי בנקים, אנרגיה, חברות קטנות, שווקים מתעוררים או מדינות מסוימות.
איך לבחור את קרן הסל המתאימה לכם?
לפני בחירת קרן חשוב להבין מה היא מחזיקה, אחר איזה מדד היא עוקבת, מהם דמי הניהול, עד כמה היא נזילה, מה רמת הריכוזיות שלה ומהם הסיכונים הנלווים להשקעה. מכיוון ששתי קרנות בעלות שמות דומים יכולות להיות שונות בדמי הניהול, במדד, במבנה, בנזילות ואפילו באופן שבו הן מעניקות את החשיפה, לכן לפני בחירת קרן סל נדרש קודם לבדוק התאמה אישית לפרופיל הסיכון ולמטרות ההשקעה. ישנם כמה פרמטרים שחשוב לבדוק:
בדקו את המדד
לפני שבודקים תשואה, כדאי להבין מהו המדד או האסטרטגיה. גם מדדים שנשמעים דומים עשויים להיות בנויים בצורה שונה. אחד יכול לתת משקל גבוה יותר לחברות הגדולות ביותר ואחר יכול לחלק משקל בצורה שווה יותר. מדד טכנולוגיה מסוים עשוי לכלול עשרות חברות, בעוד מדד אחר יכול להיות מרוכז במספר קטן של מניות.
בדקו את דמי הניהול
דמי הניהול נגבים לאורך תקופת ההחזקה ולכן הם רלוונטיים במיוחד למשקיעים ארוכי טווח.אם קיימות מספר קרנות העוקבות אחר אותו מדד, אפשר להשוות ביניהן גם על בסיס העלות השנתית. עם זאת, הקרן הזולה ביותר אינה בהכרח הקרן המתאימה ביותר ויש לבחון נתונים נוספים.
בחנו נזילות ואת מרווח הקנייה-מכירה
מחזור המסחר אינו הנתון היחיד שכדאי לבחון. חשוב להסתכל גם על המרווח בין מחיר הקנייה הטוב ביותר למחיר המכירה הטוב ביותר. מרווח רחב יכול לייצר עלות מסחר נוספת למשקיע, במיוחד כאשר מבוצעות פעולות בתדירות גבוהה. אפשר להתייחס לכך כאחת מ"רצועות הביטחון" בבחירת הקרן: לא להסתפק בשם מוכר או בתשואה היסטורית, אלא לבדוק גם עד כמה המוצר עצמו נזיל ויעיל למסחר.
בדקו את גודל הקרן והוותק שלה
היקף נכסים גבוה אינו מבטיח תשואה טובה יותר, אך הוא יכול לספק מידע על היקף השימוש בקרן ועל מעמדה בשוק. גם לוותק עשויה להיות חשיבות משום שהוא מאפשר לראות כיצד הקרן התנהגה בתקופות שוק שונות ועד כמה הצליחה לשמור על עקיבה לאורך זמן.
הבינו את רמת הריכוזיות
קרן שמחזיקה 100 מניות אינה בהכרח מפוזרת היטב. אם שלוש או ארבע מניות מהוות חלק גדול מהמדד, ביצועיהן עדיין עשויים להשפיע משמעותית על הקרן כולה. לכן כדאי לבדוק לא רק כמה ניירות ערך קיימים בקרן אלא גם מה משקלן של ההחזקות הגדולות ביותר.
בדקו באיזו בורסה ובאיזה מטבע הקרן נסחרת
למשקיע ישראלי יש לעיתים אפשרות לבחור בין קרנות הנסחרות בבורסה בתל אביב לבין קרנות הנסחרות בשווקים זרים. לכל אפשרות יכולים להיות הבדלים במטבע המסחר, בשעות המסחר, בעמלות, בנזילות, במיסוי ובמבנה המשפטי. חשוב להבחין גם בין המטבע שבו הקרן נסחרת לבין החשיפה הכלכלית של נכסי הבסיס - אלה אינם תמיד אותו הדבר.
לפני שקונים קרן סל אלו חמש השאלות שכדאי לשאול:
1. לאיזה מדד, שוק או סקטור הקרן מעניקה לי חשיפה?
2. מהם דמי הניהול והעלויות הנוספות הכרוכות בהחזקה ובמסחר?
3. עד כמה הקרן מפוזרת ומה משקלן של ההחזקות הגדולות ביותר?
4. מה רמת הנזילות ומהו מרווח הקנייה והמכירה?
5. האם רמת הסיכון של הקרן מתאימה למטרות ההשקעה ולטווח ההשקעה שלי?
השאלות האלו חשובות במיוחד משום שהמונח "קרן סל" מתאר מבנה השקעה ולא רמת סיכון. קרן סל על מדד רחב וקרן סל המתמקדת בסקטור קטן ותנודתי הן שני מוצרים שונים מאוד מבחינת מאפייני הסיכון.
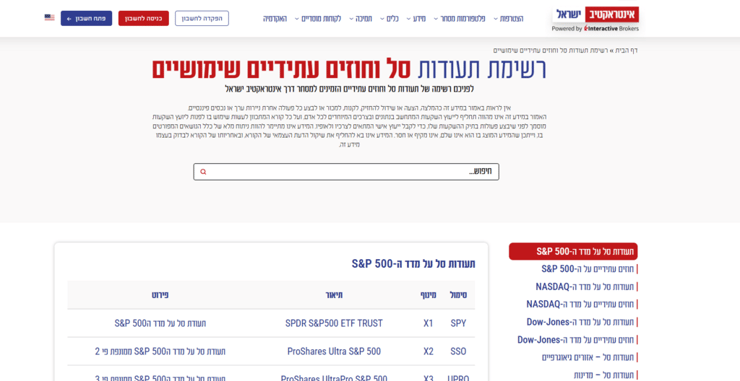
אינטראקטיב ישראל מאפשרת גישה למגוון רחב של קרנות סל במגוון בורסאות ונושאים.
אינטראקטיב ישראל
(אינטראקטיב ישראל)
לרשימה המלאה לחצו כאן>>
לסיכום, קרנות סל שינו במידה רבה את הדרך שבה משקיעים יכולים לקבל חשיפה לשוק ההון. הן מאפשרות לרכוש באמצעות נייר ערך אחד סל רחב של נכסים, לסחור בו במהלך יום המסחר ולבחור מבין מגוון עצום של מדדים, מדינות, סקטורים ואסטרטגיות. הפכו אותן לכלי מרכזי בתיקים רבים, אבל אין פירוש הדבר שכל קרן סל מתאימה לכל משקיע.
התוכן המוצג בכתבה זו ניתן באופן כללי בלבד, אינו מהווה חוות דעת מקצועית, המלצה, תחליף להתייעצות עם מומחה או קבלת ייעוץ השקעות. אינטראקטיב ישראל לא מקנה ייעוץ השקעות פרטני המותאם לצרכי הלקוח, והתוכן מטעמה אינו מהווה המלצה או שידול לביצוע פעולה בשוק ההון. על כן, אין לפרש דבר באמור בכתבה כהמלצה או ייעוץ לביצוע רכישה או מכירה של כל נייר ערך או נכס פיננסי המוצג בה. סקירה זו מבוססת על נתונים ומידע גלויים לציבור אשר מפורסמים באתרים פיננסיים בישראל ובעולם וללא שיח עם החברות המוזכרות.
מוגש מטעם אינטראקטיב ישראל