
משקיעים רבים מתמקדים במהלך השנה במחירי המניות, בתשואה ובדוחות החברות, ורק כאשר מגיעה עונת הדיווחים לרשות המסים הם מגלים שיש עוד מסמך שחשוב להכיר. טופס 867 הוא למעשה אישור שנתי על הכנסות וניכוי מס במקור, והוא מרכז נתונים הנוגעים בין היתר לפעילות בניירות ערך, ריבית, דיבידנדים ורווחים או הפסדים שנוצרו במהלך שנת המס. רשות המסים עצמה עושה שימוש בנתונים מתוך טופסי 867 במסגרת הדיווח על רווחי הון והכנסות פיננסיות.
מבחינת המשקיע, אפשר לחשוב על הטופס כעל "סיכום המס השנתי" של החשבון. במקום לעבור על כל עסקה שבוצעה במהלך השנה ולחשב באופן עצמאי את הרווח, ההפסד והמס שנוכה, האישור מרכז את הנתונים הרלוונטיים כפי שחושבו אצל הגוף המנכה. הוא אינו תחליף לייעוץ מס, ובמקרים מסוימים נדרש מידע נוסף, אבל הוא אחד המסמכים המרכזיים כאשר רוצים להבין מה דווח ונוכה במהלך השנה.
מה בדיוק מופיע בטופס 867?
טופס 867 יכול לכלול מספר סוגים של מידע בהתאם לפעילות שבוצעה בחשבון. בין היתר ניתן למצוא בו נתונים על רווחי והפסדי הון ממכירת ניירות ערך, הכנסות מריבית, דיבידנדים וסכומי המס שנוכו במקור. בחלק מהמקרים מופיעים גם מחזורי המכירות ונתונים נוספים שנדרשים לצורך מילוי הדוח השנתי או בקשת החזר מס.
המשמעות היא שטופס 867 אינו רק אישור לכך ששולם מס. הוא גם מספק תמונה של התוצאה המיסויית שנוצרה בחשבון במהלך השנה. לדוגמה, משקיע שביצע מספר עסקאות ברווח ומספר עסקאות בהפסד עשוי לראות בטופס את התוצאה לאחר הקיזוזים שבוצעו באותו חשבון בהתאם לכללים הרלוונטיים.
רשות המסים מציינת במסגרת הוראות הדיווח כי נתונים על רווחי הון מניירות ערך סחירים ועל המס שנוכה יכולים להילקח מטופסי 867 שמתקבלים מהגופים המנכים. גם הכנסות מריבית והמס שנוכה עליהן נרשמים בדוח בהתאם לנתונים המופיעים באישור.
בנוסף, טופס 867 יכול להיות משמעותי במיוחד אם יש לכם יותר מחשבון אחד. למשקיע אשר יש לו חשבון השקעות אחד שבו נוצר במהלך השנה רווח, וחשבון אחר שבו נוצר הפסד. כל מוסד פיננסי רואה בדרך כלל רק את הפעילות שמתבצעת אצלו, ולכן הקיזוז שמתבצע באופן אוטומטי בחשבון אחד אינו בהכרח מביא בחשבון את מה שקרה בחשבון האחר.
גלריה
טופס 867 הוא למעשה אישור שנתי על הכנסות וניכוי מס במקור, והוא מרכז נתונים הנוגעים בין היתר לפעילות בניירות ערך, ריבית, דיבידנדים ורווחים או הפסדים שנוצרו במהלך שנת המס.
(shutterstock)
במצב כזה, טופסי 867 מכל החשבונות מאפשרים לרכז את התמונה לצורך דיווח לרשות המסים ולבחון האם ניתן לקזז הפסדים בהתאם להוראות הדין. סעיף 92 לפקודת מס הכנסה מאפשר, בכפוף לתנאים הקבועים בחוק, קיזוז של הפסדי הון כנגד רווחי הון, ובנסיבות מסוימות גם כנגד הכנסות מריבית או דיבידנד מניירות ערך.
לדוגמה, אם בחשבון אחד נוכה מס בעקבות רווחים ובחשבון אחר נוצר הפסד בר-קיזוז, ייתכן שבאמצעות דיווח מתאים ניתן יהיה להביא את שתי התוצאות בחשבון ולבחון זכאות להחזר מס. זו אינה פעולה שמתבצעת בהכרח באופן אוטומטי בין שני גופים שונים, ולכן האישור השנתי מכל חשבון חשוב במיוחד.
המפתח להחזר מס
אחת הסיבות המרכזיות לשמור את הטופס היא האפשרות לבדוק האם במהלך השנה שולם מס ביתר. מצב כזה יכול להיווצר, למשל, כאשר נוכה מס בחשבון אחד אבל למשקיע קיימים הפסדים ברי-קיזוז בחשבון אחר, או כאשר קיימות נסיבות אישיות אחרות שעשויות להשפיע על חבות המס.
מי שאינו חייב בהגשת דוח שנתי אך מעוניין לבדוק זכאות להחזר יכול במקרים המתאימים להגיש בקשה להחזר באמצעות טופס 135. רשות המסים מאפשרת ליחידים שאינם חייבים בדוח שנתי לבקש החזר מס ששולם ביתר עד שש שנים אחורה, בהתאם לתנאים הקבועים בחוק.
גם הפסדים שלא נוצלו יכולים להיות משמעותיים לשנים הבאות. הדין מאפשר, בכפוף לכללים ולדיווח הנדרש, להעביר הפסדי הון לשנים עתידיות ולנסות לקזז אותם מול רווחים מתאימים בהמשך. רשות המסים הבהירה בחוזר מ-2026 כי הפסד הון ניתן בדרך כלל לקיזוז בשנת המס שבה נוצר, ובכפוף לתנאים גם להעברה לשנים העוקבות.
אך, שימו לב טופס 867 לא בהכרח פותר אתכם מלעשות דיווח שנתי. זו נקודה חשובה במיוחד, העובדה שהברוקר או הבנק ניכה מס והפיק טופס 867 אינה אומרת שבכל מצב המשקיע פטור מחובת דיווח שנתית. קיימים מצבים שבהם אדם נדרש להגיש דוח מס מסיבות אחרות - למשל בהתאם להיקף הכנסותיו, נכסיו בחו"ל, פעילות עסקית או תנאים נוספים שנקבעו בדין.
חשוב גם להבחין בין חשבון שבו מתבצע ניכוי מס לפי הדין הישראלי לבין חשבון מסחר זר שאינו מבצע ניכוי כזה. משקיע שפועל דרך ברוקר זר באופן ישיר עשוי להידרש לחשב ולדווח בעצמו על רווחים והכנסות, ולא בהכרח יקבל טופס 867 ישראלי בסוף השנה.
איך זה עובד בפועל?
ניתן להוציא את טופס 867 דרך האזור האישי באתר הבנק או בית ההשקעות שבו מתנהל החשבון שלכם. אינטראקטיב ישראל מציעה שירות ניכוי מס אוטומטי המבוצע באמצעות חברת HYBRID. במסגרת השירות מחושב המס בהתאם לדין הישראלי, הניכוי מתבצע מתוך חשבון המסחר, ובתום שנת המס מופק טופס 867 המרכז את הפעילות הרלוונטית. לפי החברה, הטופס מופק עד 20 במרץ של השנה העוקבת.
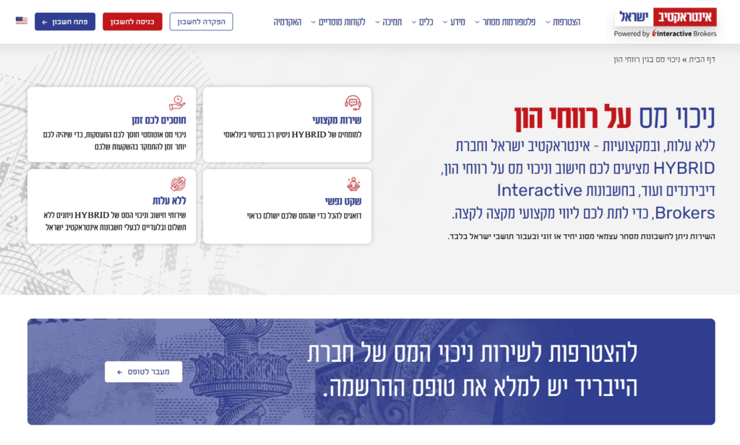
שירות ניכוי המס של אינטראקטיב ישראל
(מתוך אתר אינטראקטיב ישראל)
עבור משקיעים הפעילים בשוק האמריקאי, המשמעות היא שניתן לשלב בין חשבון מסחר גלובלי לבין מנגנון המטפל גם בהיבט המיסוי הישראלי. במקום לבצע לאורך השנה חישובי מס עצמאיים על כל מכירה, השירות מבצע את החישוב והניכוי בהתאם למתודולוגיה הקבועה בדין ומספק בסוף השנה את האישור השנתי. חשוב לזכור שהשירות אינו מחליף ייעוץ מס אישי ואינו מתחשב בהכרח בכל נסיבות המס הייחודיות של כל לקוח.
בסופו של דבר, טופס 867 הוא אחד המסמכים שכדאי לכל משקיע ישראלי להכיר. הוא מרכז את נתוני הרווחים, ההפסדים, הריבית, הדיבידנדים והמס שנוכה בחשבון, והוא יכול להיות חיוני כאשר מגישים דוח שנתי, מבקשים החזר מס או רוצים לקזז הפסדים בין מקורות שונים. גם אם במהלך השנה המס מטופל באופן אוטומטי, כדאי לשמור את הטופס ולהבין את הנתונים שמופיעים בו - משום שבמקרים מסוימים הם עשויים להשפיע על חבות המס הכוללת שלכם.
המידע בכתבה הוא כללי בלבד ואינו מהווה ייעוץ מס או תחליף לייעוץ מקצועי. אופן הדיווח וחבות המס תלויים בנסיבותיו האישיות של כל נישום ובהוראות הדין החלות עליו.
התוכן המוצג בכתבה זו ניתן באופן כללי בלבד, אינו מהווה חוות דעת מקצועית, המלצה, תחליף להתייעצות עם מומחה או קבלת ייעוץ השקעות. אינטראקטיב ישראל לא מקנה ייעוץ השקעות פרטני המותאם לצרכי הלקוח, והתוכן מטעמה אינו מהווה המלצה או שידול לביצוע פעולה בשוק ההון. על כן, אין לפרש דבר באמור בכתבה כהמלצה או ייעוץ לביצוע רכישה או מכירה של כל נייר ערך או נכס פיננסי המוצג בה. סקירה זו מבוססת על נתונים ומידע גלויים לציבור אשר מפורסמים באתרים פיננסיים בישראל ובעולם וללא שיח עם החברות המוזכרות.