מוגש מטעם אינטראקטיב ישראל
עבור משקיעים רבים בישראל, פתיחת חשבון מסחר מתחילה במקום הכי מוכר - הבנק שבו כבר מתנהל העו"ש. אין צורך לפתוח מערכת יחסים עם גוף חדש, הכסף נמצא באותו מקום, ולעיתים גם הממשק מוכר ונוח. במשך שנים זו הייתה הבחירה הטבעית כמעט לכל מי שרצה לקנות מניות, אג"ח או קרנות נאמנות. אלא שבעשור האחרון התחרות השתנתה משמעותית, והיום משקיעים יכולים לבחור בין בנקים, בתי השקעות וברוקרים שמציעים מודלים שונים לחלוטין של עלויות, טכנולוגיה וגישה לשווקים.
הפערים אינם מסתכמים רק בעמלת קנייה ומכירה. חשבון מסחר מודרני כולל כיום מערכת שלמה: המרת מט"ח, נתוני שוק, סוגי פקודות, מסחר בשעות מורחבות, גישה למניות וקרנות סל בחו"ל, דוחות, כלי מחקר ולעיתים גם מסחר באופציות, חוזים עתידיים ומוצרים נוספים. לכן ההשוואה הנכונה אינה רק "מי גובה פחות", אלא איזו סביבת מסחר מתאימה לאופן שבו המשקיע מתכוון לפעול.
אז מה באמת ההבדל בין בנק לבית השקעות?
היתרון המרכזי של הבנק הוא הנוחות. חשבון ההשקעות יושב לצד העו"ש, הפיקדונות והאשראי, והלקוח יכול לראות את רוב התמונה הפיננסית במקום אחד. עבור מי שמבצע מספר קטן של פעולות בשנה, מחזיק בעיקר ניירות ערך ישראליים ואינו זקוק למערכת מסחר מורכבת, הפשטות הזו עשויה להיות שיקול משמעותי.
מצד שני, בתי השקעות וברוקרים נבנו מלכתחילה סביב פעילות בשוק ההון. לכן במקרים רבים הם מציעים מערכות מסחר מתקדמות יותר, מבנה עמלות תחרותי וגישה רחבה לשווקים בינלאומיים. משקיע שמעוניין לסחור באופן פעיל בארה"ב, לעקוב אחרי מספר רב של מניות או להשתמש בפקודות מתקדמות עשוי לגלות שהפער בחוויית השימוש משמעותי לא פחות מהפער בעמלות.
גם אופי השירות שונה. בבנק המסחר הוא אחד מתוך מגוון רחב של שירותים פיננסיים, בעוד שבבית השקעות או אצל ברוקר מדובר בליבת הפעילות. עבור משקיע פעיל, המשמעות יכולה להיות צוות שירות שמכיר טוב יותר מערכות מסחר, סוגי פקודות ושאלות הקשורות לפעילות בשווקים בחו"ל.
כאשר משווים בין חשבון מסחר בבנק לבין בית השקעות או ברוקר, אלה כמה מהנקודות המרכזיות שכדאי להכניס לרשימת הבדיקה:
1. בדקו את עמלות המסחר - בגופים מסוימים ובמוצרים מסוימים ניתן למצוא מסלולים שבהם עמלות המסחר נמוכות מאוד ואף אפסיות, בכפוף לתנאים. בבנקים העמלות עשויות להיות גבוהות יותר, במיוחד ללא משא ומתן על התעריפים.
2. בדקו את מערכות המסחר המתקדמות - פלטפורמות מקצועיות מאפשרות גרפים, נתוני שוק, סוגי פקודות מתקדמות, מסכי מעקב, ניהול פוזיציות ולעיתים גם כלי מחקר וניתוח שלא תמיד קיימים באותה רמה במערכת הבנקאית.
3. בדקו את אפשרויות המסחר בטרום ובאפטר מרקט - משקיעים בארה"ב עשויים לרצות להגיב לדוחות כספיים או לחדשות שמתפרסמות מחוץ לשעות המסחר הרגילות. בחלק מהברוקרים קיימת גישה למסחר מוקדם ומאוחר, ולעיתים גם למסחר לילי בניירות ערך נתמכים.
4. בדקו את תנאי המרת מט"ח - מי שמשקיע בשוק האמריקאי נדרש בדרך כלל להמיר שקלים לדולרים. הפער בין שער השוק לשער ההמרה בפועל עשוי להיות משמעותי, במיוחד בסכומים גדולים או בהפקדות חוזרות.
5. בדקו את הגישה למגוון רחב של שווקים ומוצרים - מעבר למניות בארה"ב, ברוקרים בינלאומיים עשויים לאפשר גישה לבורסות נוספות, קרנות סל, אג"ח, אופציות, חוזים עתידיים ומוצרים פיננסיים אחרים מתוך אותו חשבון.
6. בדקו אילו כלים מוצעים למשקיע אקטיבי - פקודות Stop, Limit, Trailing Stop, התראות, ניהול הרשאות, API וכלי בקרה יכולים להיות משמעותיים עבור מי שמבצע פעילות שוטפת ולא רק קנייה תקופתית של נייר ערך אחד.
העמלות הקטנות שמצטברות לסכומים גדולים
אחד ההבדלים הבולטים בין חשבונות הוא מבנה העלויות. משקיע שמבצע פעולה אחת בחודש עשוי להרגיש שפער של כמה דולרים בעמלה אינו משמעותי, אבל מי שמבצע עשרות פעולות בשנה יכול לראות את הסכומים מצטברים. מעבר לעמלת הקנייה והמכירה, כדאי לבדוק גם עמלת מינימום לפעולה, דמי משמרת או ניהול אם קיימים, עלויות נתוני שוק ועלויות מט"ח.
המרת מט"ח היא נקודה שלעיתים מקבלת פחות תשומת לב. אם משקיע מעביר 100 אלף שקל להשקעה בארה"ב, פער של כמה עשיריות האחוז בשער ההמרה כבר יכול להפוך למאות שקלים. אם ההמרה מתבצעת מספר פעמים בשנה, הסכום מצטבר. לכן כדאי לבחון את העלות הכוללת של החשבון ולא רק את הנתון הבולט ביותר בדף התעריפים.
באינטראקטיב ישראל, למשל, ניתן לנהל חשבון מסחר המעניק גישה לשווקים גלובליים ולמערכות של Interactive Brokers, לצד אפשרויות למסחר בשעות מורחבות והמרות מט"ח במסגרת החשבון. עבור משקיעים שפועלים בעיקר בשוק האמריקאי, היתרונות האלה עשויים להיות משמעותיים כאשר משווים את מבנה החשבון לחלופות אחרות. בנוסף אינטראקטיב ישראל מציעה מבנה עמלות תחרותי בהשוואה לשאר גופי המסחר.
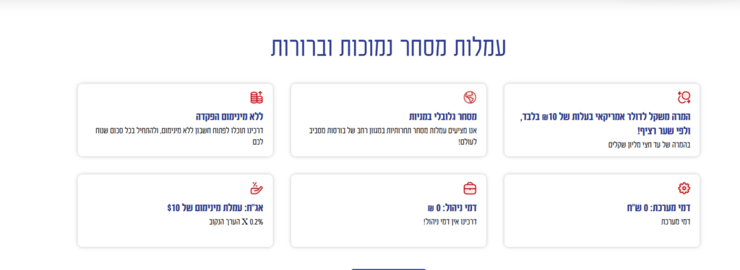
עמלות המסחר באינטראקטיב ישראל
(מתוך אתר אינטראקטיב ישראל)
ומה לגבי נוחות, מיסוי ושירות?
לבנק עדיין יש יתרונות שקשה להתעלם מהם. עבור משקיע שמעדיף שכל הכסף יהיה במקום אחד, האפשרות לראות את העו"ש ואת תיק ההשקעות באותה אפליקציה יכולה להיות נוחה מאוד. גם תהליך העברת הכסף בין החשבונות עשוי להיות פשוט יותר, וחלק מהלקוחות מעדיפים לעבוד עם גוף שהם מכירים במשך שנים.
מצד שני, גם בתי השקעות וברוקרים ישראליים מציעים כיום שירות מקומי ומערכות בעברית, ובחלק מהמקרים גם מנגנונים של ניכוי מס במקור והפקת טופס 867. לכן כבר לא נכון להניח שמעבר מהבנק מחייב בהכרח ניהול עצמאי ומורכב של כל היבטי המס והדיווח. עם זאת, התנאים משתנים בין הגופים וחשוב לבדוק אותם לפני פתיחת החשבון.
גם השאלה של שירות אנושי משמעותית. משקיע אקטיבי יכול להיתקל בשאלות על פקודות, מרג'ין, שעות מסחר או ניירות ערך זרים, ולכן איכות השירות והיכולת לקבל מענה מקצועי עשויות להיות חלק מרכזי בהחלטה. אינטראקטיב ישראל מספקת שירות לקוחות ומענה אנושי בעברית בנוסף, היא מציעה ללקוחותיה ניכוי מס אוטומטי מחשבון המסחר.
אז איפה באמת עדיף לפתוח חשבון?
התשובה תלויה בסוג המשקיע. מי שמבצע מעט פעולות, מעדיף נוחות ורוצה שכל הפעילות הפיננסית תהיה תחת גוף אחד, עשוי להמשיך לראות יתרון בחשבון בנקאי. לעומת זאת, מי שסוחר בתדירות גבוהה יותר, פעיל בארה"ב, משתמש במערכות מתקדמות או רגיש לעלויות המסחר והמט"ח עשוי למצוא יתרונות משמעותיים בחשבון בבית השקעות או אצל ברוקר.
הדרך הנכונה להשוות היא לא להסתכל על פרמטר אחד בלבד. כדאי לבדוק את העמלות, שערי המט"ח, שעות המסחר, מגוון השווקים, מערכות המסחר, איכות השירות ואופן הטיפול במס. רק לאחר שמחברים את כל המשתנים מתקבלת התמונה האמיתית של עלות החשבון והתאמתו למשקיע. לכן חשוב לבחור גוף מסחר שעונה על כל הצרכים שלכם.
בסופו של דבר, הבנק כבר אינו האפשרות היחידה לניהול תיק השקעות. התחרות בין הגופים פתחה בפני המשקיעים אפשרויות רחבות יותר, ולעיתים גם זולות ומתקדמות יותר. לפני שפותחים חשבון, כדאי לא לשאול רק "כמה עולה לקנות מניה?", אלא גם "איזה חשבון יאפשר לי לנהל את ההשקעות בצורה שמתאימה לאופן שבו אני באמת רוצה לפעול?".
התוכן המוצג בכתבה זו ניתן באופן כללי בלבד, אינו מהווה חוות דעת מקצועית, המלצה, תחליף להתייעצות עם מומחה או קבלת ייעוץ השקעות. אינטראקטיב ישראל לא מקנה ייעוץ השקעות פרטני המותאם לצרכי הלקוח, והתוכן מטעמה אינו מהווה המלצה או שידול לביצוע פעולה בשוק ההון. על כן, אין לפרש דבר באמור בכתבה כהמלצה או ייעוץ לביצוע רכישה או מכירה של כל נייר ערך או נכס פיננסי המוצג בה. סקירה זו מבוססת על נתונים ומידע גלויים לציבור אשר מפורסמים באתרים פיננסיים בישראל ובעולם וללא שיח עם החברות המוזכרות.
מוגש מטעם אינטראקטיב ישראל