מוגש מטעם אינטראקטיב ישראל
ההתעוררות הפיננסית של הציבור הישראלי בשנים האחרונות היא תופעה בולטת. אם בעבר הסתפקנו בלהשאיר את הכסף בעובר ושב או בפיקדונות בנקאיים, היום קיימת הבנה נרחבת שכדי לשמור על כוח הקנייה של הכסף אל מול האינפלציה, יש לשקול השקעה בשוק ההון. כאשר משקיע מחפש את דרכו בעולם ההשקעות, אחד המוצרים הראשונים שהוא פוגש הוא "קופת גמל להשקעה". מדובר במוצר המציע פתרון נוח: הפקדת כספים, ניהול על ידי גוף מוסדי, ואפשרות להטבות מס בתנאים מסוימים בגיל הפרישה.
עם זאת, משקיעים רבים המבקשים לייעל את התיק הפיננסי שלהם, בוחנים כיום את מבנה העלויות והגמישות של המוצרים השונים. השאלה המרכזית אינה האם להשקיע, אלא מהו הכלי המתאים ביותר לפרופיל המשקיע, ליעדיו ולסכומי הכסף שברשותו. כאן נכנסת לתמונה אפשרות הולכת וגוברת של פתיחת חשבון מסחר עצמאי. מעבר זה משקף מגמה של משקיעים הבוחרים לנהל את התיק שלהם בעצמם, מתוך מטרה לצמצם עלויות ולשלוט באופן ישיר בנכסי ההשקעה.
למי מתאימה קופת גמל להשקעה?
חשוב להכיר ביתרונות המובנים שקופת גמל להשקעה מציעה, במיוחד עבור משקיעים המחפשים פתרון נוח ופסיבי. ראשית, מדובר במנגנון "שגר ושכח": הקופה מתאימה למשקיע שאינו מעוניין להקדיש זמן למעקב, לבחירת ניירות ערך או ללימוד מערכות מסחר. מנהלי ההשקעות מבצעים את הפעולות עבורו. שנית, לקופה יתרון משמעותי בדחיית מס בעת מעבר בין מסלולים (למשל ממסלול מנייתי למסלול אג"ח מתוכנן). שינוי מסלול בקופה אינו מהווה אירוע מס, מה שמאפשר שינוי אסטרטגיה ללא תשלום מס רווחי הון באותו רגע. בנוסף, גופים מוסדיים רבים מאפשרים נטילת הלוואה בתנאים אטרקטיביים כנגד הכספים הצבורים בקופה, מה שמאפשר נזילות ללא פירעון הנכסים. לבסוף, מי שיתמיד וימשוך את הכספים כקצבה לאחר גיל 60, יוכל ליהנות מפטור ממס על רווחי ההון, מה שהופך את הקופה לרובד פנסיוני נוסף ויעיל.
לצד היתרונות, קופת גמל להשקעה מגיעה עם מבנה עלויות שחשוב להביא בחשבון. המודל העסקי מבוסס על גביית דמי ניהול מתוך סך הצבירה, לרוב בטווח של 0.5% עד 0.8% לשנה. בעוד שמספרים אלו נשמעים נמוכים, השפעתם המצטברת על התשואה נטו לאורך 20 שנה עשויה להפחית כ-15% עד 25% מהרווח הפוטנציאלי, כתוצאה מפגיעה באפקט הריבית דריבית.
מגבלה נוספת היא תקרת ההפקדה השנתית. נכון לשנת 2026, הסכום המירבי שניתן להפקיד עומד על כ-79,000 שקלים לשנה לאדם. מגבלה זו מפחיתה את הגמישות עבור משקיעים בעלי הון פנוי גבוה, כמו במקרים של קבלת ירושה או מכירת נכס. כמו כן, המשקיע המוסדי בוחר באילו נכסים להשקיע בכל מסלול, כך שלחוסך אין שליטה על זהות המניות או על שער המרת המט"ח בעת ביצוע הפעולות.
גלריה
קופת גמל מתאימה למשקיע שאינו מעוניין להקדיש זמן למעקב, לבחירת ניירות ערך או ללימוד מערכות מסחר
(Shutterstock)
למי מתאים חשבון מסחר עצמאי?
חשבון מסחר עצמאי מציע אלטרנטיבה למשקיעים המעוניינים בשליטה מלאה ובשקיפות. בפלטפורמות מסחר בינלאומיות המונגשות בישראל, כגון אינטראקטיב ישראל, המשקיע אינו משלם דמי ניהול חודשיים או דמי משמרת, ועמלות הפעולה משולמות נקודתית בעת ביצוע הטרייד בלבד. היעדר דמי ניהול מצבירה מאפשר לכל הרווח שהתיק מייצר להישאר בחשבון ולהמשיך לצבור תשואה לאורך זמן.
בנוסף, חשבון עצמאי אינו כפוף למגבלות הפקדה – ניתן להשקיע כל סכום בכל עת. המשקיע בוחר בדיוק אילו נכסים לקנות, ויכול להשקיע ישירות בקרנות מחקות (ETFs) בעמלות ביצוע נמוכות, תוך המרת מט"ח בשערי שוק רציפים.
עם זאת, חשבון מסחר עצמאי מלווה גם באתגרים. הראשון שבהם הוא הסיכון ההתנהגותי (Emotional Trading): משקיע עצמאי עלול לפעול מתוך לחץ בתקופות של תנודתיות בשוק, ולקבל החלטות פזיזות. שנית, קיימת עקומת למידה – נדרשת הבנה בסיסית של פקודות מסחר, בחירת קרנות מחקות וניהול סיכונים. כמו כן, חשוב לזכור שכל מכירה אקטיבית של נייר מרוויח בחשבון עצמאי מהווה אירוע מס ומחייבת תשלום מס רווחי הון באותה נקודת זמן, לעומת דחיית המס האפשרית במעבר בין מסלולים בקופת גמל.
איך העלויות משפיעות על הכסף שלכם?
כדי להמחיש את השפעת דמי הניהול, נבחן סימולציה פשוטה של הפקדה חד-פעמית של 100,000 שקלים לתקופה של 20 שנה, בהנחת תשואה שנתית ממוצעת ברוטו של 7%.
בקופת גמל להשקעה הגובה 0.7% דמי ניהול מצבירה בכל שנה, התשואה נטו (לפני מס) תהיה 6.3%. הסכום הנצבר יעמוד על כ-338,000 שקלים. בחשבון מסחר עצמאי ללא דמי ניהול מצבירה (ובהנחה של השקעה בקרן סל מחקה מדד עם דמי ניהול אפסיים שאינם משפיעים משמעותית על המודל), התשואה נטו (לפני מס) תהיה 7%. הסכום יצמח לכ-387,000 שקלים.
הפער שנוצר, כ-49,000 שקלים לטובת החשבון העצמאי במקרה זה, ממחיש את השפעת דמי הניהול השנתיים על אפקט הריבית דריבית, לפני שקלול מס רווחי ההון.
כאמור, היתרון המיסויי הבולט של קופת גמל להשקעה מתממש במלואו רק אם מושכים את הכסף כקצבה חודשית לאחר גיל 60. אולם, בפועל, חוסכים רבים בוחרים למשוך את הכסף כסכום הוני חד-פעמי, בין אם לפני גיל 60 ובין אם לאחריו. במקרה של משיכה הונית, היתרון המיסויי מבוטל והחוסך משלם מס רווחי הון של 25%, בדומה למס הנגבה בחשבון מסחר עצמאי (למרות דחיות המס שהושגו במעבר בין מסלולים בקופה). חשוב לציין שבחשבון עצמאי, במודל של קנייה והחזקה (Buy & Hold) לטווח ארוך ללא מכירה של נכסים, ניתן ליהנות מדחיית מס עד למועד המשיכה בפועל.
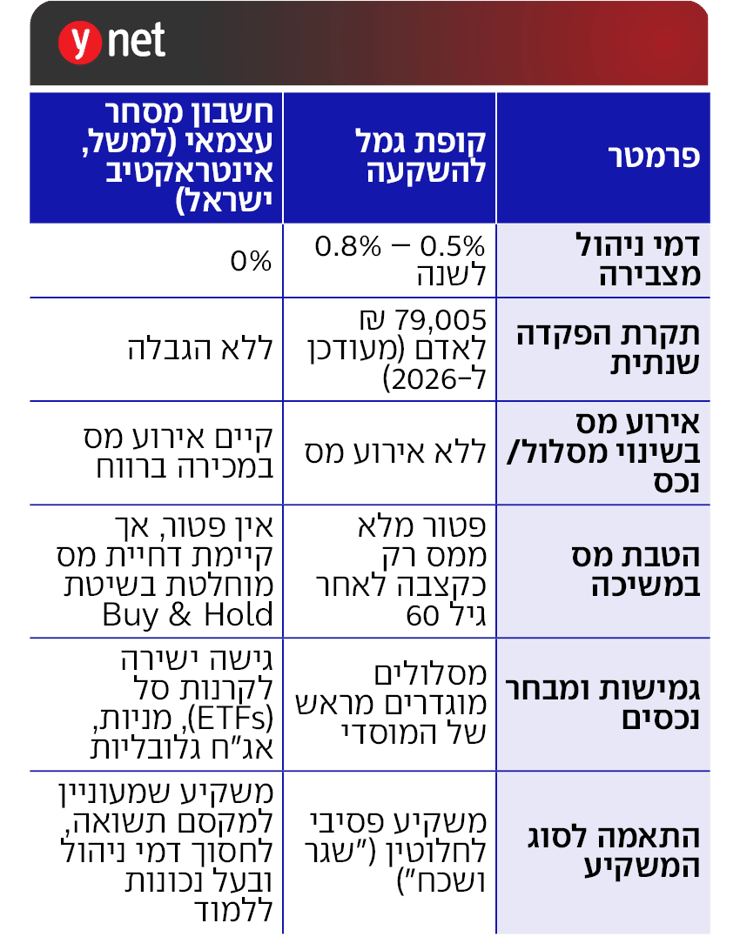
הטבלה ממחישה את ההשוואה בין קופת גמל להשקעה לעומת חשבון מסחר עצמאי
לסיכום, הבחירה בין קופת גמל להשקעה לחשבון מסחר עצמאי תלויה בצרכים האישיים שלכם. מי שמחפש פתרון פשוט ללא התעסקות וללא צורך בלימוד שוק ההון, עשוי למצוא יתרון בקופת גמל. לעומת זאת, משקיעים המעוניינים בשליטה גבוהה, צמצום עלויות, השקעה של סכומים גדולים והתאמה אישית, יכולים להפיק ערך רב מחשבון מסחר עצמאי ומהכלים שמציעות פלטפורמות כמו אינטראקטיב ישראל.
התוכן המוצג בכתבה זו ניתן באופן כללי בלבד, אינו מהווה חוות דעת מקצועית, המלצה, תחליף להתייעצות עם מומחה או קבלת ייעוץ השקעות. אינטראקטיב ישראל לא מקנה ייעוץ השקעות פרטני המותאם לצרכי הלקוח, והתוכן מטעמה אינו מהווה המלצה או שידול לביצוע פעולה בשוק ההון. על כן, אין לפרש דבר באמור בכתבה כהמלצה או ייעוץ לביצוע רכישה או מכירה של כל נייר ערך או נכס פיננסי המוצג בה. סקירה זו מבוססת על נתונים ומידע גלויים לציבור אשר מפורסמים באתרים פיננסיים בישראל ובעולם וללא שיח עם החברות המוזכרות.
מוגש מטעם אינטראקטיב ישראל