מוגש מטעם אינטראקטיב ישראל
מדוע משקיעים בוחרים לשלב סחורות בתיק ההשקעות ומהם הסיכונים?
משקיעים נוטים לשלב סחורות בתיק ההשקעות שלהם משתי סיבות מאקרו-כלכליות מרכזיות. הסיבה הראשונה היא הגידור הטבעי מפני אינפלציה. בניגוד למטבעות שערכם נשחק ככל שיוקר המחיה עולה, מחירי הסחורות הם לרוב הגורם הישיר המניע את האינפלציה. כאשר מחירי האנרגיה או חומרי הגלם מזנקים, חברות מגלגלות את העלויות לצרכן, אך משקיע שמחזיק בסחורה עצמה נהנה מעליית ערכה ושומר על כוח הקנייה הריאלי שלו. הסיבה השנייה היא קורלציה נמוכה לשוק המניות והאג"ח. בתקופות של משברים גיאופוליטיים או קריסות בבורסה, סחורות מסוימות כמו הזהב נוטות לתפקד כסוג של "חוף מבטחים", בכך שהן תורמות לפיזור הסיכונים הכולל של התיק.
מנגד, חשיפה לשוק הסחורות מלווה בסיכונים ובחסרונות מובנים שאין להתעלם מהם. בניגוד למניות המחלקות דיבידנדים או לאיגרות חוב המשלמות ריבית קבועה, סחורות אינן מייצרות תזרים מזומנים פנימי. הרווח נובע אך ורק מעליית ערך הנכס עצמו. כמו כן, שוק הסחורות נחשב למחזורי ותנודתי מאוד, והוא רגיש לאירועי קיצון כגון תנאי מזג אוויר חריגים הפוגעים ביבולים החקלאיים, החלטות ממשלתיות או שינויים ברגולציה ובמדיניות סחר גלובלית. לפיכך, השקעה בסחורות דורשת לרוב ניהול סיכונים מוקפד והקצאה מידתית מתוך סך התיק.
אילו כלים פיננסיים מאפשרים חשיפה לשוק הסחורות?
הדרך הישירה ביותר להחזיק בסחורה היא קנייה פיזית, כגון רכישת מטילי זהב ושמירתם בכספת. אולם, שיטה זו כרוכה בעלויות אבטחה, ביטוח ואחסנה, ואינה מעשית עבור רוב הסחורות (כגון חביות נפט או טונות של חיטה). לכן, השוק הפיננסי מציע שלוש חלופות מרכזיות:
אחת מהן היא השקעה במניות של חברות מפיקות או כורות. במקום להשקיע במחיר הנפט או הנחושת, המשקיע רוכש מניות של חברות קידוח, כרייה או חקלאות. היתרון הוא שחברות אלו עשויות לחלק דיבידנדים ולהציג צמיחה עסקית, אך החיסרון הוא שמחיר המניה מושפע גם מאיכות ההנהלה, חובות החברה ותנאי שוק המניות הכללי, כך שהקורלציה למחיר הסחורה עצמה אינה מושלמת.
הכלי הנגיש ביותר עבור רוב המשקיעים הוא קרנות סל (ETFs) ותעודות סל (ETNs). מכשירים אלו נסחרים בבורסה ממש כמו מניה רגילה, ומטרתם לעקוב אחר מחירה של סחורה בודדת (כמו קרן GLD העוקבת אחר הזהב). חלק מקרנות הסל מגובות בנכס פיזי המאוחסן בכספות הבנק המנפיק, בעוד שאחרות עוקבות אחר המחיר באמצעות נגזרים וחוזים עתידיים. כלי זה מאפשר השקעה בסכומים קטנים ובנזילות גבוהה, ללא צורך בהתעסקות עם אחסון הסחורה.
הכלי המקצועי והמורכב יותר הוא חוזים עתידיים (Futures). חוזה עתידי הוא הסכם סחיר לקנייה או מכירה של כמות מוגדרת מסחורה מסוימת, במחיר שנקבע מראש ובתאריך עתידי קבוע. המסחר בחוזים מתבצע בבורסות ייעודיות, כגון בורסת הסחורות של שיקגו (CME). החוזים מאפשרים לסוחרים לפעול במינוף גבוה, שכן נדרשת הפקדת בטחונות (Margin) המהווה רק אחוז קטן משווי החוזה הכולל. עם זאת, המסחר בחוזים עלול להיות בעל סיכון גבוה להפסדים מהירים (העשויים לעלות על סכום ההשקעה הראשוני), והוא מיועד בעיקר לסוחרים מנוסים, לגופים מוסדיים ולחברות המעוניינות לגדר סיכונים עסקיים.
גלריה
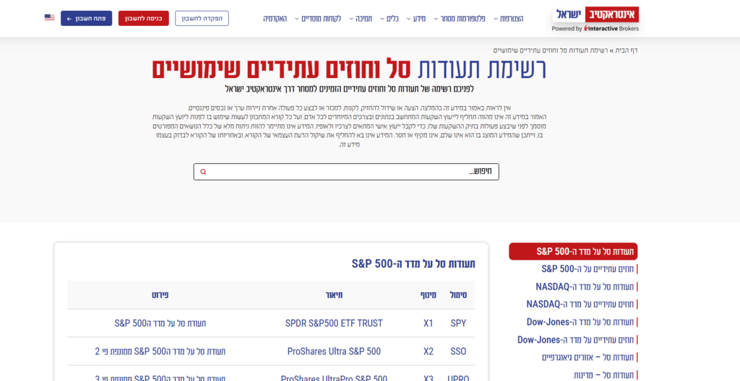
פלטפורמת אינטראקטיב ישראל מאפשר לכם להשקיע במגוון תעודות סל וחוזים עתידיים על מגוון סחורות
(אינטראקטיב ישראל)
לרשימה המלאה של החוזים העתידיים ותעודות סל על סחורות באינטראקטיב ישראל - לחצו כאן >>
בנק מקומי מול חשבון מסחר עצמאי: היכן משתלם לנהל את ההשקעה?
החלטה קריטית המשפיעה על שורת הרווח של המשקיע היא הפלטפורמה שדרכה מתבצעת הפעילות. משקיעים רבים פועלים דרך המערכת הבנקאית המסורתית בישראל בשל נוחות הריכוז של החשבונות במקום אחד. הבנקים מספקים גישה לקרנות סל הנסחרות בוול סטריט, ולעיתים גם אפשרות לרכישת מניות כרייה ואנרגיה. עם זאת, המודל הבנקאי כולל לרוב גבייה של דמי משמרת (עמלה תקופתית הנגזרת מהיקף התיק) ועמלות חליפין או פערי המרה (Spread) רחבים בעת רכישת דולרים לצורך השקעה בחו"ל. כמו כן, רוב המערכות הבנקאיות הרגילות אינן תומכות במסחר ישיר בחוזים עתידיים בבורסות בחו"ל, מה שעלול לחסום את הגישה לכלי זה עבור סוחרים.
מנגד, פתיחת חשבון בפלטפורמות מסחר עצמאיות גלובליות הפועלות בישראל, כדוגמת אינטראקטיב ישראל, מציעה מודל עלויות משתלם המבוסס על ביצועים. פלטפורמות אלו אינן גובות דמי משמרת או דמי ניהול מצבירה, ומאפשרות לבצע המרות מט"ח בשערי שוק רציפים (Spot) עם מרווחים מזעריים. יתרה מכך, הן מספקות גישה ישירה למסחר בחוזים עתידיים בבורסות ברחבי העולם ממערכת מסחר אחת. האתגר בחשבונות מסחר עצמאיים הוא הדרישה למעורבות אקטיבית ולמשמעת מצד המשקיע, הנדרש להבין את פקודות המסחר, לנהל את סיכוניו בעצמו (במיוחד אם הוא עושה שימוש במינוף בחוזים עתידיים) ולטפל עצמאית בהיבטי מס רווחי הון בהתאם לתקנות.
כדי לכמת את ההשפעה של עמלות תפעוליות על השקעה בסחורות לטווח ארוך, נבחן סימולציה של משקיע המקצה 50,000 דולר (כ-190,000 שקלים) לרכישת קרן סל העוקבת אחר מחירי הזהב הפיזי, לתקופה של 10 שנים. לשם ההשוואה, נניח שהזהב מניב תשואה שנתית ממוצעת ברוטו של 6%.
אם ההשקעה מבוצעת דרך בנק מסחרי הגובה מרווח המרה (Spread) שמרני של 0.8% בכניסה וביציאה, ודמי משמרת שנתיים בגובה 0.2%: הסכום האפקטיבי שיושקע לאחר המרת המט"ח יעמוד על כ-49,600 דולר. לאורך 10 השנים, התשואה נטו (לאחר ניכוי דמי המשמרת) תעמוד על 5.8% בשנה. שווי התיק יצמח לכ-87,175 דולר. לאחר המרת הכספים חזרה לשקלים (בניכוי מרווח נוסף של 0.8%), שווי הפדיון לפני מס רווחי הון יעמוד על כ-86,477 דולר (אשר מהווים כ-328,600 שקלים בהנחת שער חליפין קבוע של 3.8).
אם ההשקעה מבוצעת בחשבון מסחר עצמאי (ללא דמי משמרת ועם עמלת המרה ומרווח זניחים של דולרים בודדים): מלוא הסכום, 50,000 דולר, מושקע בקרן. לאורך 10 השנים, התשואה נטו נותרת 6% בשנה. שווי התיק יצמח לכ-89,542 דולר, וזהו גם סכום הפדיון בעת ההמרה חזרה בשערי רצף. (אשר מהווים כ-340,260 שקלים). הפער הנוצר, העומד על קרוב ל-3,000 דולר (למעלה מ-11,000 שקלים), מורכב מעלויות המרה ודמי משמרת המצטברים לאורך השנים, ומדגיש את החשיבות של מבנה העלויות בניהול השקעה פסיבית.
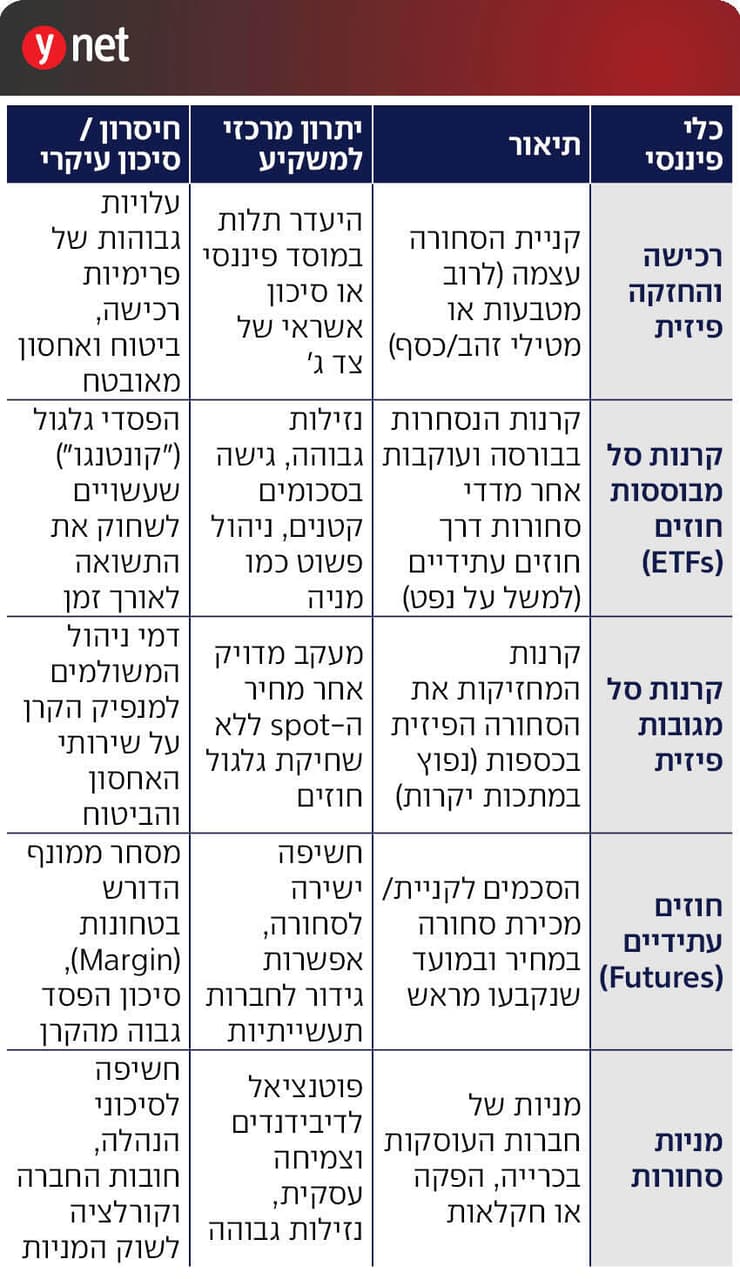
אינטראקטיב ישראל, כלים פיננסיים
(אינטראקטיב ישראל)
לסיכום, חשיפה לשוק הסחורות מאפשרת למשקיעים לגדר את תיק ההשקעות שלהם מפני זעזועים אינפלציוניים וגיאופוליטיים, ולגוון את מקורות התשואה מעבר לשוקי המניות והאג"ח המסורתיים. ההתפתחות הטכנולוגית והפיננסית העמידה לרשות הציבור שורה של מכשירים, החל מקרנות סל המאפשרות השקעה פשוטה ונזילה, ועד לחוזים עתידיים המיועדים לסוחרים מקצועיים. בחירה מושכלת של המכשיר הפיננסי מותנית בהבנת הסיכונים הייחודיים לכל כלי, כגון שחיקת חוזים בקרנות או סיכוני מינוף. במקביל, ניהול השקעות אלו דרך פלטפורמות מסחר בינלאומיות עצמאיות עשוי לצמצם באופן משמעותי את העלויות הנלוות של דמי משמרת והמרות מט"ח, ובכך לסייע בשימור התשואה הריאלית של התיק לאורך זמן.
התוכן המוצג בכתבה זו ניתן באופן כללי בלבד, אינו מהווה חוות דעת מקצועית, המלצה, תחליף להתייעצות עם מומחה או קבלת ייעוץ השקעות. אינטראקטיב ישראל לא מקנה ייעוץ השקעות פרטני המותאם לצרכי הלקוח, והתוכן מטעמה אינו מהווה המלצה או שידול לביצוע פעולה בשוק ההון. על כן, אין לפרש דבר באמור בכתבה כהמלצה או ייעוץ לביצוע רכישה או מכירה של כל נייר ערך או נכס פיננסי המוצג בה. סקירה זו מבוססת על נתונים ומידע גלויים לציבור אשר מפורסמים באתרים פיננסיים בישראל ובעולם וללא שיח עם החברות או הגופים המוזכרים.
מוגש מטעם אינטראקטיב ישראל