
משקיע ישראלי שרוצה לקנות מניה כמו אנבידיה (NVDA), אפל (AAPL) או קרן סל אמריקאית נדרש ברוב המקרים קודם כול להפוך את השקלים שלו לדולרים. על פניו, זו פעולה פשוטה: נכנסים לחשבון, מזינים סכום ומבצעים המרה. אלא שבפועל, המרת מט"ח היא עסקה בפני עצמה, והמחיר שלה לא תמיד מופיע תחת הכותרת "עמלה". חלק מהעלות יכול להיות חבוי בתוך שער ההמרה הממוצע ללקוח.
לכן, כשמשווים בין בנקים, בתי השקעות וברוקרים, לא מספיק לשאול כמה עולה עמלת ההמרה. צריך לבדוק גם באיזה שער מתבצעת העסקה ומה הרווח ביחס לשער השוק בזמן אמת. לעיתים גוף אחד יציג עמלה נמוכה מאוד, אבל יציע שער פחות טוב; גוף אחר עשוי לגבות עמלה מפורשת אך לבצע את ההמרה בשער קרוב יותר למחיר השוק. בסופו של דבר, מה שחשוב הוא העלות הכוללת של העסקה.
שער יציג ושער רציף - מה בעצם ההבדל?
השער היציג הוא שער שמפרסם בנק ישראל לצורכי ייחוס. הוא מחושב לפי מתודולוגיה מוגדרת ומתפרסם בימי מסחר, אך אינו שער שבו הבנק מתחייב לקנות או למכור לכם מטבע. מדובר בנקודת התייחסות שמאפשרת להבין בקירוב מהו שער החליפין באותו יום, אך בזמן שבו אתם מבצעים את ההמרה בפועל שוק המט"ח כבר יכול להיסחר במחיר שונה.
לעומת זאת, השער הרציף הוא מחיר המטבע כפי שהוא משתנה בזמן אמת בשוק. שער הדולר-שקל יכול לזוז במהלך היום בעקבות מסחר, נתוני מאקרו, ריבית, אירועים גיאופוליטיים והיצע וביקוש. לכן אם הדולר נסחר ברגע מסוים סביב 3.70 שקלים, אין משמעות לכך שהשער היציג שנקבע קודם לכן היה 3.68 או 3.72 - העסקה מתבצעת לפי התנאים הקיימים בשוק בזמן ההמרה.
עבור משקיע שמבצע המרות לצורך השקעה בחו"ל, ההבחנה הזו חשובה. השאלה הרלוונטית אינה "מה השער היציג היום?", אלא מה היה שער השוק בזמן העסקה ובאיזה שער בפועל קיבלתי את הדולרים. הפער בין שני המספרים הוא המקום שבו ניתן להתחיל להבין את עלות ההמרה האמיתית.
אבל גם מרווח המרה משפיע מאוד על הרווח הכולל. מרווח המרה , או Spread, הוא הפער בין המחיר שבו גוף פיננסי מוכן לקנות מטבע לבין המחיר שבו הוא מוכן למכור אותו. נניח שהדולר נסחר בשוק סביב 3.70 שקלים, אבל לקוח שרוצה לרכוש דולרים מקבל שער של 3.74. ארבע האגורות האלה אולי נשמעות זניחות, אבל על המרה של 100 אלף שקל הן כבר מקבלות משמעות כספית ברורה.
לדוגמה, בשער של 3.70 שקלים לדולר, 100 אלף שקל שווים כ-27,027 דולר לפני עלויות. אם ההמרה מתבצעת בפועל בשער של 3.74, אותו סכום יספק כ-26,738 דולר בלבד. מדובר בפער של כמעט 290 דולר - עוד לפני שבדקנו האם קיימת גם עמלת המרה מפורשת.
ככל שסכום ההמרה גדול יותר, כך גם המשמעות של כל עשירית אחוז גדלה. בתיק של מאות אלפי שקלים, או אצל משקיע שממיר כסף מדי חודש במשך שנים, עלות שנראית קטנה בכל פעולה יכולה להפוך לסכום מצטבר משמעותי. בדיוק בגלל זה משקיעים רבים בוחנים את עלויות המט"ח באותה רצינות שבה הם בוחנים את עמלות הקנייה והמכירה.
עמלת המרה ומרווח המרה הם שני דברים שונים
אחת הטעויות הנפוצות היא להסתכל רק על העמלה שמופיעה במחירון. גוף פיננסי יכול לגבות, למשל, עמלה באחוזים או סכום מינימום לכל המרה, אבל בנוסף לכך לבצע את העסקה בשער הכולל מרווח מסוים. המשמעות היא שגם אם העמלה הרשמית נראית נמוכה, העלות האמיתית יכולה להיות גבוהה יותר.
לכן הדרך הנכונה להשוות היא לחשב כמה מטבע קיבלתם בפועל עבור הסכום שהמרתם. אם המרתם 50 אלף שקל, כדאי לבדוק מה היה שער השוק באותו רגע, כמה דולרים הייתם מקבלים לפי אותו שער, וכמה קיבלתם בפועל לאחר כל העלויות. ההפרש הוא למעשה המחיר הכולל ששילמתם עבור ההמרה.
באינטראקטיב ישראל מוצע מחשבון המרת מט"ח שמאפשר להמחיש את הפער בין עלויות המרה בגופים שונים ולבחון כיצד מרווחים ועמלות עשויים להשפיע על הסכום שנשאר להשקעה. עבור מי שמבצע המרות בתדירות גבוהה, השוואה כזו יכולה להיות חשובה לא פחות מהשוואת עמלות המסחר עצמן.
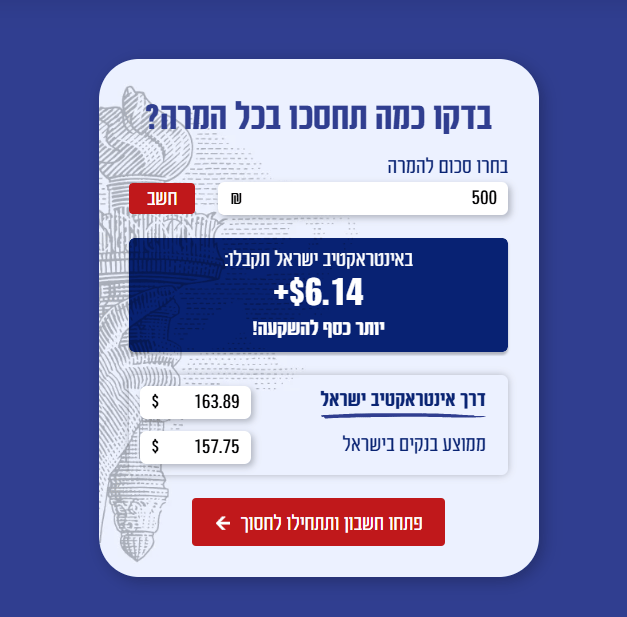
מחשבון המרת המט"ח של אינטראקטיב ישראל
(אתר אינטראקטיב ישראל )
לפרטים נוספים לביצוע חישוב במחשבון המרת המט"ח של אינטראקטיב ישראל לחצו כאן>>
אז איך אפשר לצמצם את עלויות המט"ח?
נניח שמשקיע מעביר מדי חודש 5,000 שקלים לחשבון השקעות ורוכש באמצעותם נכסים בארה"ב. אם עלות ההמרה הכוללת שלו גבוהה באחוז אחד לעומת חלופה אחרת, המשמעות היא שכ-50 שקלים בכל חודש אינם מגיעים כלל לשוק ההון. בתוך שנה מדובר בכ-600 שקלים, ובתוך עשר שנים כבר באלפי שקלים - לפני שמביאים בחשבון את התשואה שהכסף הזה היה עשוי לייצר אילו הושקע.
כאן נכנס לתמונה גם אפקט הריבית דריבית. עלות שנחסכת היום אינה רק כסף שלא יצא מהחשבון; היא יכולה להפוך להון שממשיך להיות מושקע לאורך שנים. ככל שאופק ההשקעה ארוך יותר וההפקדות תכופות יותר, כך העלויות הקטנות בתחילת הדרך יכולות לקבל משמעות גדולה יותר בתוצאה הסופית.
זו אחת הסיבות לכך שבאסטרטגיות של השקעה קבועה, שבהן מבצעים הפקדה ורכישה אחת לחודש או אחת לרבעון, כדאי לבדוק במיוחד את עמלת המינימום ואת עלות ההמרה. מבנה תמחור מתאים להמרה חד-פעמית גדולה אינו בהכרח יעיל עבור מי שממיר סכומים קטנים באופן קבוע. השלב הראשון הוא פשוט להיות מודעים לכך שהעלות קיימת. לפני ההמרה, כדאי לבדוק את השער הרציף של המטבע ולהשוות אותו לשער שמוצע בפועל. לאחר מכן יש להוסיף את עמלת ההמרה המפורשת, אם קיימת, ולבדוק אם הגוף גובה עמלת מינימום שעלולה להיות משמעותית במיוחד בסכומים קטנים.
חשוב גם להשוות את התנאים בהתאם להרגלי ההשקעה שלכם. מי שממיר 2,000 שקל בכל חודש צריך להסתכל על נתונים שונים ממשקיע שממיר 200 אלף שקל פעם בשנה. כדאי לבדוק אם ניתן לבצע את ההמרה באופן עצמאי במערכת המסחר, מהם סכומי המינימום ומהו המרווח שנגבה בפועל ביחס לשער השוק.
באמצעות מערכות המסחר הזמינות ללקוחות אינטראקטיב ישראל ניתן לבצע המרות מט"ח כחלק מהפעילות בחשבון ולהחזיק יתרות במספר מטבעות. עבור משקיעים הפעילים בשווקים גלובליים, האפשרות לנהל גם את רכיב המט"ח בתוך אותה סביבת מסחר מאפשרת להתייחס להמרה כחלק מניהול התיק ולא כפעולה נפרדת המתבצעת בכל פעם מחדש.
כשמדברים על תשואת תיק השקעות, רוב תשומת הלב מופנית לביצועי המניות והמדדים. אבל התשואה נטו מושפעת גם מהעלויות שנוצרו בדרך - עמלות מסחר, דמי ניהול, מיסוי והמרות מט"ח. אין למשקיע שליטה על כיוון השוק, אבל על חלק מהעלויות האלה בהחלט ניתן לשלוט.
פער של כמה עשיריות האחוז בהמרה עשוי להיראות חסר משמעות בעסקה אחת, אך כאשר מדובר בתיק גדול או בהפקדות שחוזרות במשך שנים, המספרים מצטברים. לכן לפני ההמרה הבאה כדאי להסתכל מעבר לשער שמופיע על המסך ולשאול מהו השער הרציף, מהו המרווח, מהי העמלה וכמה כסף יישאר בפועל לאחר העסקה.
בסופו של דבר, חיסכון בעלויות מט"ח אינו אסטרטגיית השקעה ואינו מבטיח תשואה גבוהה יותר בשוק. הוא פשוט מאפשר לחלק גדול יותר מהכסף להגיע למקום שאליו התכוונתם מלכתחילה - לתיק ההשקעות. ובתהליך שנמשך שנים, גם ההבדלים הקטנים האלה יכולים להפוך לסכומים משמעותיים מאוד.
התוכן המוצג בכתבה זו ניתן באופן כללי בלבד, אינו מהווה חוות דעת מקצועית, המלצה, תחליף להתייעצות עם מומחה או קבלת ייעוץ השקעות. אינטראקטיב ישראל לא מקנה ייעוץ השקעות פרטני המותאם לצרכי הלקוח, והתוכן מטעמה אינו מהווה המלצה או שידול לביצוע פעולה בשוק ההון. על כן, אין לפרש דבר באמור בכתבה כהמלצה או ייעוץ לביצוע רכישה או מכירה של כל נייר ערך או נכס פיננסי המוצג בה. סקירה זו מבוססת על נתונים ומידע גלויים לציבור אשר מפורסמים באתרים פיננסיים בישראל ובעולם וללא שיח עם החברות המוזכרות.