וול סטריט רועדת, הבורסה בתל אביב צונחת, והדולר מזנק לכיוון 3.20 שקלים, רמה שלא נראתה מאז דצמבר 2025. הטלטלה בשווקים היום (חמישי) חיברה בין תיקון חד בארה"ב, ירידות שערים בישראל ופיחות חד של השקל, ואנליסטים ומשקיעים מנסים להסביר מה קורה לשווקים.
אלדד תמיר, מנכ"ל בית ההשקעות תמיר פישמן וחברת FINQ, קושר את הירידות בבורסה הישראלית לשינוי בתפיסת המשקיעים. לדבריו, אחרי תקופה ארוכה של אופטימיות יתר, שבה האמינו שהתבוסה של אויבי ישראל קרובה וש"עוד רגע יצרנו במו ידינו מזרח תיכון חדש ושלום עם סעודיה", נרשמו עליות חסרות תקדים בבורסה. "בדיעבד, החלום התנפץ לאט לאט, ותוצאות הבחירות וההתחזקות הדמוקרטית, שחלקה אף אנטי-ציונית, מהווים נקודת מפנה בתפיסה הלא ריאלית הזאת", אומר תמיר. "כמו תמיד אצל אנשים, האופוריה המוגזמת הופכת בימים האלה לפחד מוגזם, הנובע משינוי השליטה בקונגרס".
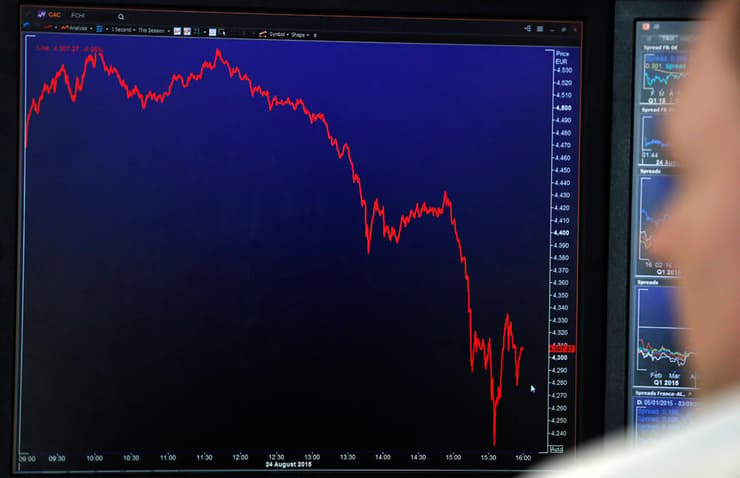
ארכיון
(צילום: רויטרס)
תמיר מוסיף על כך את משבר הנדל"ן, שמתעצם מיום ליום ומחלחל גם אל המערכת הפיננסית. התוצאה, לדבריו, היא ירידות שערים חדות שמובלות על ידי פחד. "והדולר? זה תמיד מהווה מעין מקום מבטחים. מוכרים מניות וקונים דולר, מרגיש בטוח", אומר תמיר. וגם השווקים האמריקניים, לדבריו, עוברים תיקון אחרי עליות משמעותיות בשנה האחרונה.
לשאלה מה עושים הוא עונה: "כלום. תמיד צריך להתבונן במדע. בממוצע השווקים נותנים כעשרה אחוז בשנה. לעולם לא נדע מתי לצאת ומתי להיכנס, ולכן האסטרטגיה הכי טובה למשקיעים היא להתעלם ולהחזיק חזק".
יוסי מנשה, מנכ"ל משותף באלטשולר שחם פייננשל סרביסס, התייחס לפיחות בשקל. לדבריו, עוצמת הפיחות גבוהה משמעותית מהתחזקות הדולר בעולם: מאז השפל בתחילת יוני עלה שער הדולר-שקל בכ-12.6%, בעוד שמדד הדולר העולמי (DXY) התחזק בכ-2.4% בלבד. מאז הבחירות בישראל ב-27 באוקטובר הפער בולט עוד יותר: הדולר עלה בכ-3.7% מול השקל, אף שמדד הדולר העולמי ירד בכ-0.7%. "המשמעות היא שעיקר המהלך נובע מחולשה מקומית של השקל ולא מהתחזקות כללית של הדולר", אומר מנשה.
 אלדד תמירצילום: Bepo
לדבריו, המניעים המרכזיים הם חוסר הוודאות סביב הקמת הממשלה והאפשרות להמשך הקיפאון הפוליטי או לבחירות נוספות, העלייה בסיכון להסלמה מול איראן, פער הריביות שנוטה כעת לטובת הדולר, והירידות החדות בוול סטריט. ירידות במניות בחו"ל מקטינות את שווי תיקי ההשקעות של המוסדיים ועלולות לחייב אותם לרכוש דולרים במסגרת התאמת הגידורים, ובכך להוסיף לחץ על השקל, זאת בנוסף לקריאות מרג'ין שנקובות לרוב בדולר.
פיחות חד נוסף בשקל? אם הירידות בוול סטריט ימשיכו
גם מנכ"ל אנרג'י פייננס, יוסי פרנק, מצביע על הגופים המוסדיים כמנוע מרכזי בפיחות: "מסע ההיחלשות של השקל, שהחל לפני מספר חודשים בעקבות התערבות בנק ישראל והפחתות הריבית, בד בבד עם העלאות הריבית בארה"ב והתחזקות הדולר בעולם, ממשיך ותופס תאוצה השבוע בעיקר עקב פעילות הגופים המוסדיים". לדבריו, הפעילות הזאת מתרחשת בגלל "טבעת חנק" שחונקת את המוסדיים, שנאלצים לרכוש דולרים רבים ככל שהירידות בבורסות ארה"ב מעמיקות. בנוסף, המוסדיים מגינים על השקעותיהם בחו"ל מפני התחזקות השקל. כשהדולר ירד ל-2.80 שקלים, בסוף מאי, הם מצאו את עצמם עם היקף שיא של הגנות מפני תיסוף. ככל שהתגבר גל הפיחות, הם החלו לצמצם את היקף ההגנות, וזה מה שתרם להתגברות הפיחות. "בסך הכול הגיע הצמד דולר-שקל לרמת שיווי המשקל שלו", אומר פרנק. "פיחות חד נוסף יכול להתרחש אם הירידות בבורסות ארה"ב ימשיכו ו/או אם תהיה התפתחות משברית באיראן שתשפיע על השווקים".
שחר חן, אנליסט ממערך ההשקעות בבנק לאומי, אומר שבשבוע החולף רשם שער הדולר התחזקות חדה של כ-2.7% מול השקל. הוא טוען כי היחלשות המטבע המקומי מוסברת, בין היתר, בעליית פרמיית הסיכון של ישראל לרמה של כ-1%, על רקע החששות מהסלמה ביטחונית ומסבב עימות נוסף מול איראן. במקביל, המגמה השלילית בשוק המניות האמריקני אילצה את הגופים המוסדיים לבצע איזון חשיפות וגידור תיקי ההשקעות.
 יוסי מנשה, מייסד ומנכ"ל משותף אלטשולר שחם פיננשייל סרביסס צילום: רמי זרנגר
לדברי חן, בימים האחרונים נרשמו ירידות שערים רוחביות בשווקי המניות הגלובליים והמקומיים, ששחקו את שווי הנכסים של המשקיעים. מדדי המניות המובילים בארה"ב איבדו השבוע בין 2.5% ל-5.3%, ואילו מדדי תל אביב רשמו ירידות חדות יותר, של כ-6.5%. "נסיגה זו מחזירה את רמות המחירים לטריטוריה אטרקטיבית יותר ומייצרת פרופיל סיכון-סיכוי משופר", אומר חן. "עבור משקיעים החווים כעת שחיקה בתיק, זהו הזמן לנטרל את רעשי הרקע. תנודתיות ואי-ודאות הן הסביבה הטבעית בשוק. בראייה היסטורית וארוכת טווח, מדדי המניות המובילים מפגינים מגמת עלייה מובהקת".
התאחדות התעשיינים, לעומתם, מברכת על התחזקות הדולר ועל עליית שערו לרמה של 3.20 שקלים. בהתאחדות רואים בכך התפתחות חיובית עבור התעשייה הישראלית, שמעניקה אוויר לנשימה למפעלים ומשפרת, לפחות בטווח הקצר, את כושר התחרות של היצואנים הישראלים בשווקים הבינלאומיים.
לטענת ההתאחדות, התחזקות הדולר מסייעת למפעלים, ובפרט לקטנים ולבינוניים, להתמודד עם לחצי העלויות, לשמור על כושר התחרות ולייצר תנאים טובים יותר להמשך השקעות בצמיחה, בחדשנות ובמחקר ופיתוח. עם זאת, בהתאחדות מדגישים שאין די בשינוי נקודתי בשער החליפין כדי להבטיח את חוסנו ואת כושר התחרות של היצוא הישראלי לאורך זמן. נדרשת מדיניות כלכלית עקבית, לצד מעקב שוטף של בנק ישראל ומשרד האוצר אחר ההתפתחויות בשוק המט"ח והשפעתן על התעשייה והיצוא.
בהתאחדות מציינים גם שלצד תנודות קצרות טווח, השקעות הענק של החסכונות והפנסיה בחו"ל יוצרות ביקוש מתמשך למט"ח. מגמות מבניות אלה, לדבריהם, מחייבות היערכות במדיניות הכלכלית כדי להבטיח יציבות ותחרותיות לתעשייה.