אחרי שנים של עליות במחירי הדירות, שהובילו לכך שרכישת דירה עדיין אינה בת-השגה עבור רוב משקי הבית, עו"ד שרגא בירן, מוותיקי עורכי הדין בתחום המקרקעין, משוכנע שהבעיה אינה מחסור בתוכניות בנייה – אלא העובדה שהמדינה מתכננת ומשווקת דירות בלי להתאים אותן להכנסות ולצרכים של מי שאמורים לקנות.
בראיון מיוחד ל-ynet ו"ממון" הוא מסביר שבישראל כבר אושרו לאורך השנים תוכניות בנייה בהיקף עצום, אלא שחלק גדול מהדירות המתוכננות אינו מותאם להכנסות, למיקום ולצורכי משקי הבית חסרי הדיור ולכן רבים עדיין לא יוכלו לרכוש אותן.
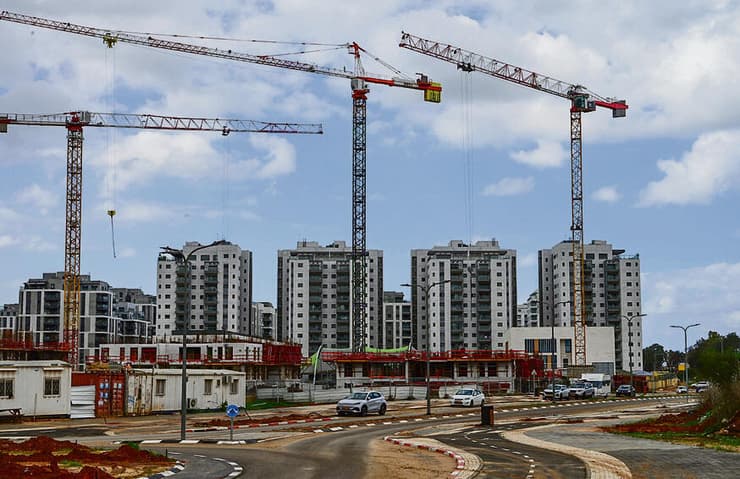
"מאשרים תוכניות, אבל בשביל מי? בשביל מישהו שלא יכול לקנות. במשך 10–15 השנים האחרונות נכנסו לטרנס שנקרא 'היצע, היצע, היצע'. הטענה הייתה שהגדלת ההיצע תביא לזליגה מלמעלה למטה, וגם אנשים למטה יוכלו להגיע לדיור בהישג יד. זה לא קרה".
בירן (94), בעל משרד ש. בירן ושות' שמתמחה במשך עשרות שנים במקרקעין, בתכנון ובנייה ובהתחדשות עירונית, ייסד ב-2010 את המכון לרפורמות מבניות, חברה לתועלת הציבור העוסקת, בין היתר, בדיור בהישג יד ובאי-שוויון כלכלי. כעת הוא מעוניין להחזיר לסדר היום הצעה שהוא מקדם כבר שנים: מדיניות דיור לאומית, שתפלח את שוק הדיור לפי הצרכים והיכולת הכלכלית של קבוצות שונות באוכלוסייה, ותאפשר גם למשקי בית ללא הון עצמי לרכוש דירה.
הוא מציע להפוך את השיטה: לתכנן דירות לפי צורכי האוכלוסייה, לגזור את מחיר הקרקע מהסכום שהזכאים מסוגלים לשלם ולהעניק לחסרי הון עצמי שתי משכנתאות – אחת עבור הבנייה והשנייה עבור הקרקע.
לקראת הבחירות הקרובות מבקש בירן, שמציג את משנתו גם בספר שפרסם בימים אלה הנקרא "קורת גג מקיר לקיר – הסכמה לאומית לפתרון משבר הדיור", לחייב את המפלגות להתייחס לתוכנית. "אין אף מפלגה שמעלה את הנושא של הדיור, של העוני ושל ההכנסות. צריך שהן יתחייבו לעשות רפורמה בנושא".
אתה חושב שכולם צריכים דירה בבעלות?
"מי שנמצא למעלה (מבחינת הכנסה – ה.צ) יכול להיות בשכירות, אין לו בעיה אם ישלם עוד אלף שקל. מי שלמטה אין לו בכלל אפשרות להגיע אפילו לשכירות. שכירות לשכבות עממיות לוקחת מהמשפחה את הגרושים האחרונים שהיא יכולה לחסוך".
על פי מדד נשיגות הדיור של הלשכה המרכזית לסטטיסטיקה (הלמ"ס), ב-2023 רכישת דירה לא הייתה בת-השגה עבור 77% ממשקי הבית. בקרב משקי בית שראשיהם בני 21–34 הגיע השיעור ל-86.6%. גם שכירת דירה המתאימה לצורכי המשפחה הייתה בת-השגה עבור 50.3% בלבד ממשקי הבית. בסך הכול אושרו בעשור האחרון יותר מ-1.66 מיליון יחידות דיור, נתון שלטענת בירן ממחיש את הטענה לפיה אישור תוכניות אינו מספיק, אם ההיצע אינו תואם את הדרישה האמיתית – שילוב של צורכי הדיור ויכולת הרכישה.
אז מה הפתרון? לפי התוכנית של בירן, הלמ"ס תבצע מיפוי ופילוח של שוק הדיור לפי צורכי האוכלוסייה – התאמת הדירה, גודלה ומחירה לצרכים, למאפיינים וליכולת של כל קבוצת אוכלוסייה. בהתאם לכך תתבצע התאמת המחיר לאוכלוסייה, כך שמחיר הדירה ייגזר מיכולת הרכישה ולא ממחיר הקרקע. מינהל התכנון יגזור מכך את התכנון המרחבי.
לשנות את השיטה
לאחר מכן רשות מקרקעי ישראל (רמ"י) תשנה את השיטה, לא תשווק את קרקעות המדינה לכל המרבה במחיר אלא בהתאם למיפוי, והמחיר ייקבע בשומה שיורית וייגזר ממחיר היעד לצרכן. שיטה שיורית היא שיטה להערכת שווי שוק של קרקע או נכס במצב לא בנוי. בשיטה זו מחשבים את שווי הקרקע "מהסוף להתחלה", כלומר גוזרים את שווי הקרקע כשארית לאחר הפחתת כל עלויות ההקמה והרווח מהפדיון הצפוי של הפרויקט הגמור.
ומה לגבי הפסד של מיליארדים למדינה כתוצאה מהשיטה?
"הקרקע שתוקצה לדיור בהישג יד היא קרקע שתוקצה על בסיס שומה ולא בחינם. הקרקע תקבל את השווי שמגיע לה בהתאם לשימוש שלה".
שרגא בירן
(צילום: ורדי כהנא)
בהמשך מציע בירן לאפשר משכנתא חברתית לרוכשים. לדבריו, לא מספיק להוזיל את הדירה, צריך לאפשר למי שאין לו הון עצמי התחלתי לממן אותה. על פי התוכנית משכנתא ראשונה תינתן על ידי בנק למשכנתאות בתנאים מועדפים למשך 30 שנה בריבית קבועה ללא הצמדה למימון רכיב הבנייה; ומשכנתא שנייה תינתן על ידי המדינה לכיסוי רכיב הקרקע.
הרעיון שהמדינה תעמיד משכנתה מחייב העמסה תקציבית אדירה. מאיפה זה יגיע?
"המשכנתא שהמדינה מקבלת ולא מעמידה היא התחייבות של הרוכש לשלם למדינה את שווי הקרקע על בסיס השומה שנקבעה, כך שלמעשה המדינה אוחזת בנכס עד סיום התשלום והיא מקבלת כספים ולא מוציאה כספים. אפילו לא גרוש אחד".
איך זה אמור לעבוד במספרים? בירן מדגים את המודל באמצעות דירה בשטח 60 מ"ר לזוג צעיר, שמחירה הסופי יעמוד לפי הצעתו על כ-600 אלף שקל. לדבריו, עלות הבנייה הישירה של דירה כזאת היא כ-360 אלף שקל, לפי עלות מוערכת של כ-6,000 שקל למ"ר. היתרה, כ-240 אלף שקל, תהיה שווי הקרקע.
אלא שבמודל שלו מחיר הקרקע אינו נקבע מראש במכרז של רמ"י ומתווסף למחיר הבנייה. החישוב נעשה בכיוון ההפוך: תחילה קובעים שהרוכשים מסוגלים לשלם 600 אלף שקל עבור הדירה; מהסכום הזה מפחיתים את עלויות הבנייה ויתר העלויות; והסכום שנותר מגדיר את השווי השיורי של הקרקע.
"זוג צעיר לא צריך דירה של 10 חדרים. 60 מ"ר זו דירה יפה לזוג צעיר שמתחיל את דרכו", הוא אומר. את רכיב הבנייה תממן משכנתה ראשונה מהבנק, ואילו את רכיב הקרקע תממן הלוואה מהמדינה שתירשם כמשכנתה שנייה. בדרך זו הרוכשים לא יידרשו להביא בתחילת הדרך את 240 אלף השקלים כהון עצמי.
אבל בפועל עלויות הבנייה הישירות והעקיפות בישראל נעות סביב 8,500 עד 11,000 שקל למ"ר ומעלה. בנוסף, עלות של 360 אלף שקל מתעלמת מעלויות פיתוח, מיסוי, יועצים, מע"מ ורווח קבלני. יכול להיות שאומדן עלויות הבנייה שלך לא ריאלי?
"ממשלות ישראל בזבזו 11 מיליארד שקל עד כה על הנחות סרק. קיימת חוסר כדאיות כאשר סכומי עתק ניתנים למספר יחידות קטן (כ-71.9 אלף יחידות דיור) ואין בהנחות האלה בשביל להביא לשינוי ממשי במשבר הדיור. נכון שהמחירים עלו עקב המלחמה והתייקרות כוח העבודה, אבל חשוב לקחת בחשבון את העובדה שהקצאת הקרקע תינתן במחירי שומה ולא כמתנה או הנחה".
בירן מסביר כי המסגרת החוקית בנושא המימון קיימת ויש לצקת לתוכה תוכן כדי להחיות את החוק שנזנח (חוק הלוואות לדיור, תשנ"ב 1992). לדבריו, דיור בבעלות אינו רק פתרון למצוקת דיור, אלא כלי ליצירת מוביליות חברתית: הוא מאפשר למשקי בית להיכנס לשוק הדיור, לצבור נכס ולהתקדם בהתאם לשינויים במצבם הכלכלי, המשפחתי והתעסוקתי.
איפה ייבנו הדירות האלה?
"בכל מקום שבו יש צורך. מספר הדירות, גודלן, מחירן ומיקומן צריכים להיקבע לפי מאפייני האוכלוסייה בכל אזור".
בירן טוען שהתאמת הדירות ליכולת הקנייה אינה רק מדיניות חברתית, אלא גם דרך לצמצם את הסיכון לענף הבנייה ולמערכת הבנקאית. לפי נתוני הפיקוח על הבנקים בבנק ישראל, נכון ליוני 2025 עמדה יתרת האשראי המאזני לענפי הבינוי והנדל"ן על כ-350 מיליארד שקל, כ-40% מיתרת האשראי המסחרי הבנקאי, שהסתכמה בכ-877 מיליארד שקל.
יתרת האשראי לדיור (המשכנתאות למשקי הבית) עמדה על כ-650 מיליארד שקל. יחד הסתכמו האשראי לענפי הבינוי והנדל"ן והאשראי לדיור בכטריליון שקל, כ-60% מיתרת האשראי הבנקאי הכוללת, שהסתכמה בכ-1.665 טריליון שקל. לטענת בירן, המשך תכנון ושיווק של דירות שהציבור אינו מסוגל לרכוש עלול להגדיל את הסיכון ליזמים, לקבלנים ולבנקים.